「香港利得稅16.5%,內地企業所得稅25%,是不是香港公司一定更省稅?」
不能只這樣比較。
香港公司和內地公司真正最大的稅務區別,不是單純的:16.5% vs 25%。
而是:
香港更強調「利潤從哪里產生」;內地居民企業原則上則要看企業境內、境外整體應稅所得,同時日常交易還可能涉及增值稅等其他稅種。
最常見的錯誤,就是只拿兩個企業所得稅率放在一起比,卻完全不看公司實際在哪里經營。

「香港利得稅16.5%,內地企業所得稅25%,是不是香港公司一定更省稅?」
不能只這樣比較。
香港公司和內地公司真正最大的稅務區別,不是單純的:16.5% vs 25%。
而是:
香港更強調「利潤從哪里產生」;內地居民企業原則上則要看企業境內、境外整體應稅所得,同時日常交易還可能涉及增值稅等其他稅種。
最常見的錯誤,就是只拿兩個企業所得稅率放在一起比,卻完全不看公司實際在哪里經營。
香港公司不是因為「註冊在香港」,全球收入就全部在香港交稅。
真正重要的是:
相關利潤是否產生於香港或得自香港。
所以香港公司做跨境業務時,經常需要回答:
· 合同在哪裏談?
· 服務在哪裏完成?
· 買賣活動在哪裏進行?
· 關鍵營運活動在哪裏?
· 這筆利潤究竟怎樣產生?
香港稅務局亦明確指出,海外產生的利潤,不會單純因為資金匯回香港就變成香港應課稅利潤。
而內地居民企業的邏輯不同。
原則上是:
境內所得 + 境外所得
都納入企業所得稅制度。
這就是兩套稅制最底層的不同。
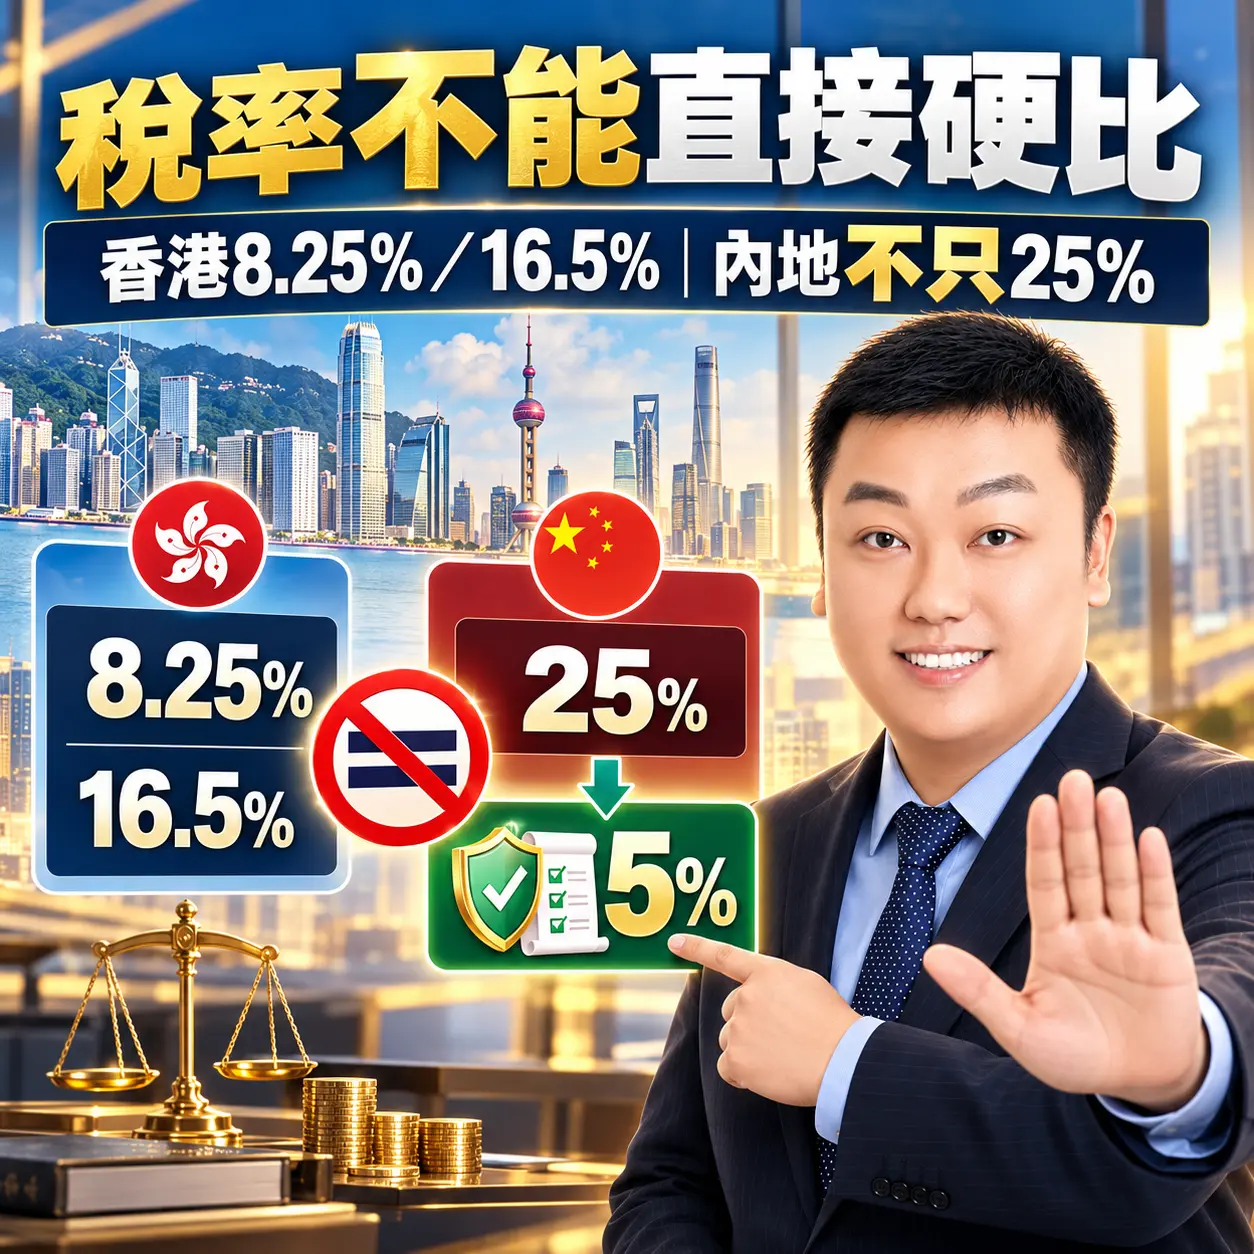
香港法團目前的利得稅兩級制為:
· 首200萬港元應評稅利潤:8.25%
· 超過200萬港元部分:16.5%
如果公司有關連實體,一般只有其中一個符合條件的實體可以享用兩級制。
內地企業所得稅的法定標準稅率是:25%。
但是,這裏最容易出現一個錯誤:
「所以所有內地公司都是25%。」
並不是。
例如目前符合條件的小型微利企業,在2027年12月31日前,按25%計算應納稅所得額,再按20%的稅率繳納企業所得稅,換算後實際企業所得稅負約為:5%。
所以真正的比較不能只是:
香港16.5% vs 內地25%。
而是:你的企業實際適用哪一套政策?
這是企業日常經營感受最明顯的地方之一。
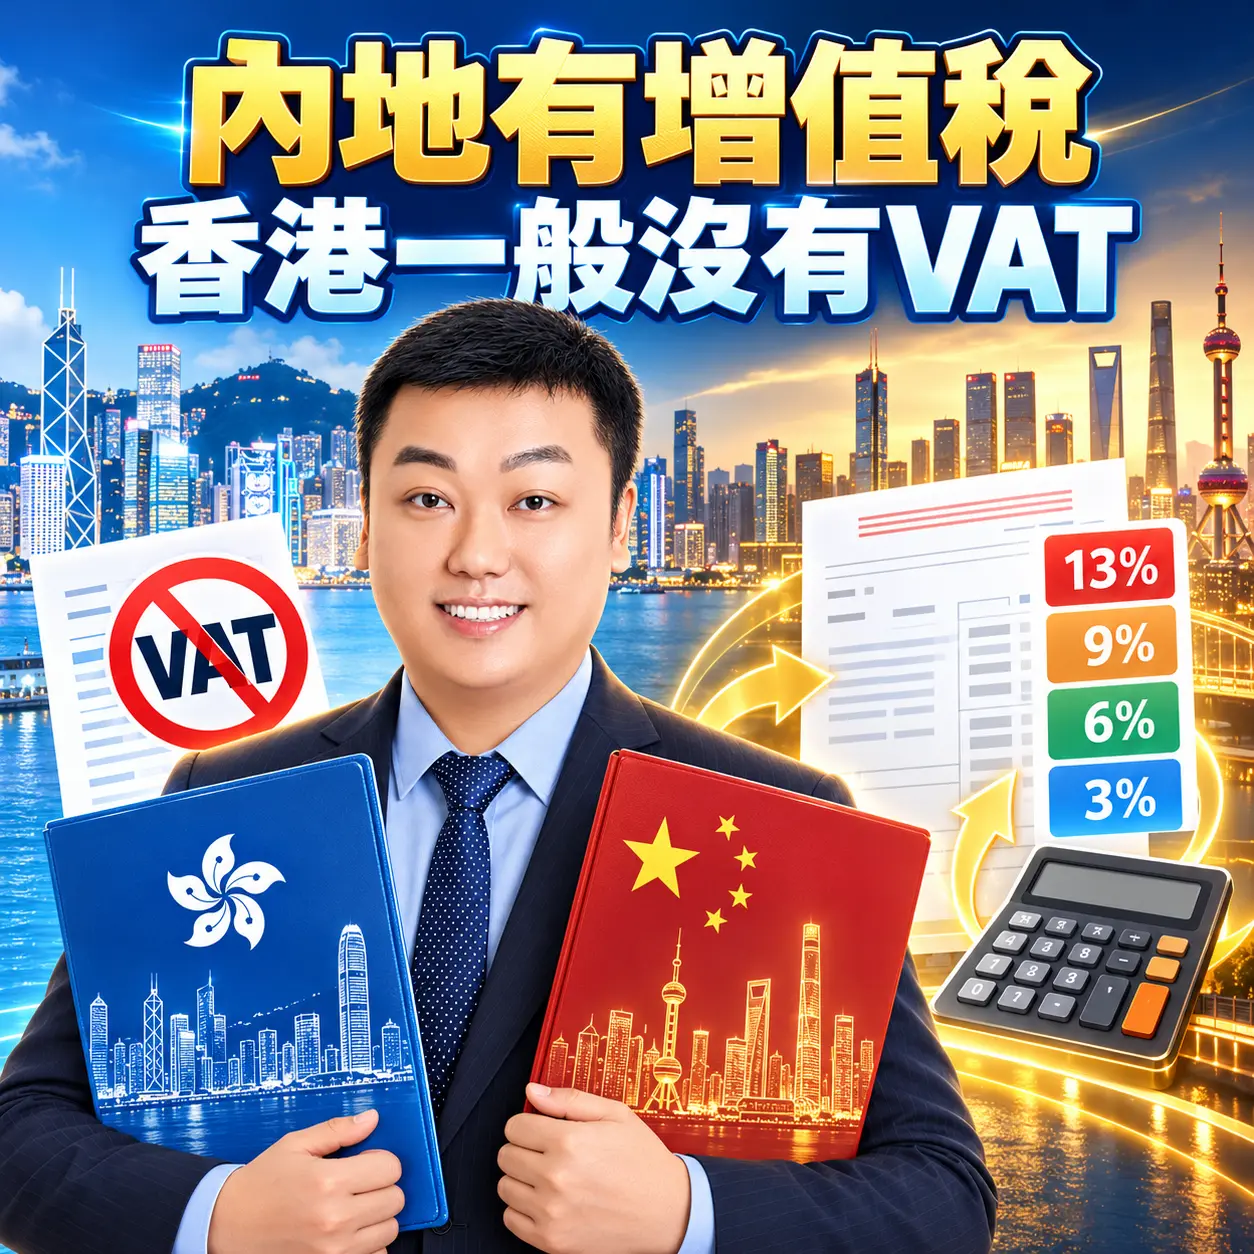
香港沒有一般性的:VAT/增值稅或銷售稅。
但內地公司除了企業所得稅外,日常銷售貨物、提供服務等還可能涉及增值稅。
而且從
2026年1月1日
起,《中華人民共和國增值稅法》已正式施行。
目前主要稅率包括:
· 一般貨物等:13%
· 交通運輸、建築、不動產租賃等:9%
· 大部分服務、無形資產:6%
· 簡易計稅基本徵收率:3%
另外,2026年1月1日至2027年12月31日期間,符合政策範圍的小規模納稅人部分原適用3%徵收率的交易,可減按1%徵收。
所以兩家公司即使「利潤一樣」,整體稅務結構也可能完全不同。
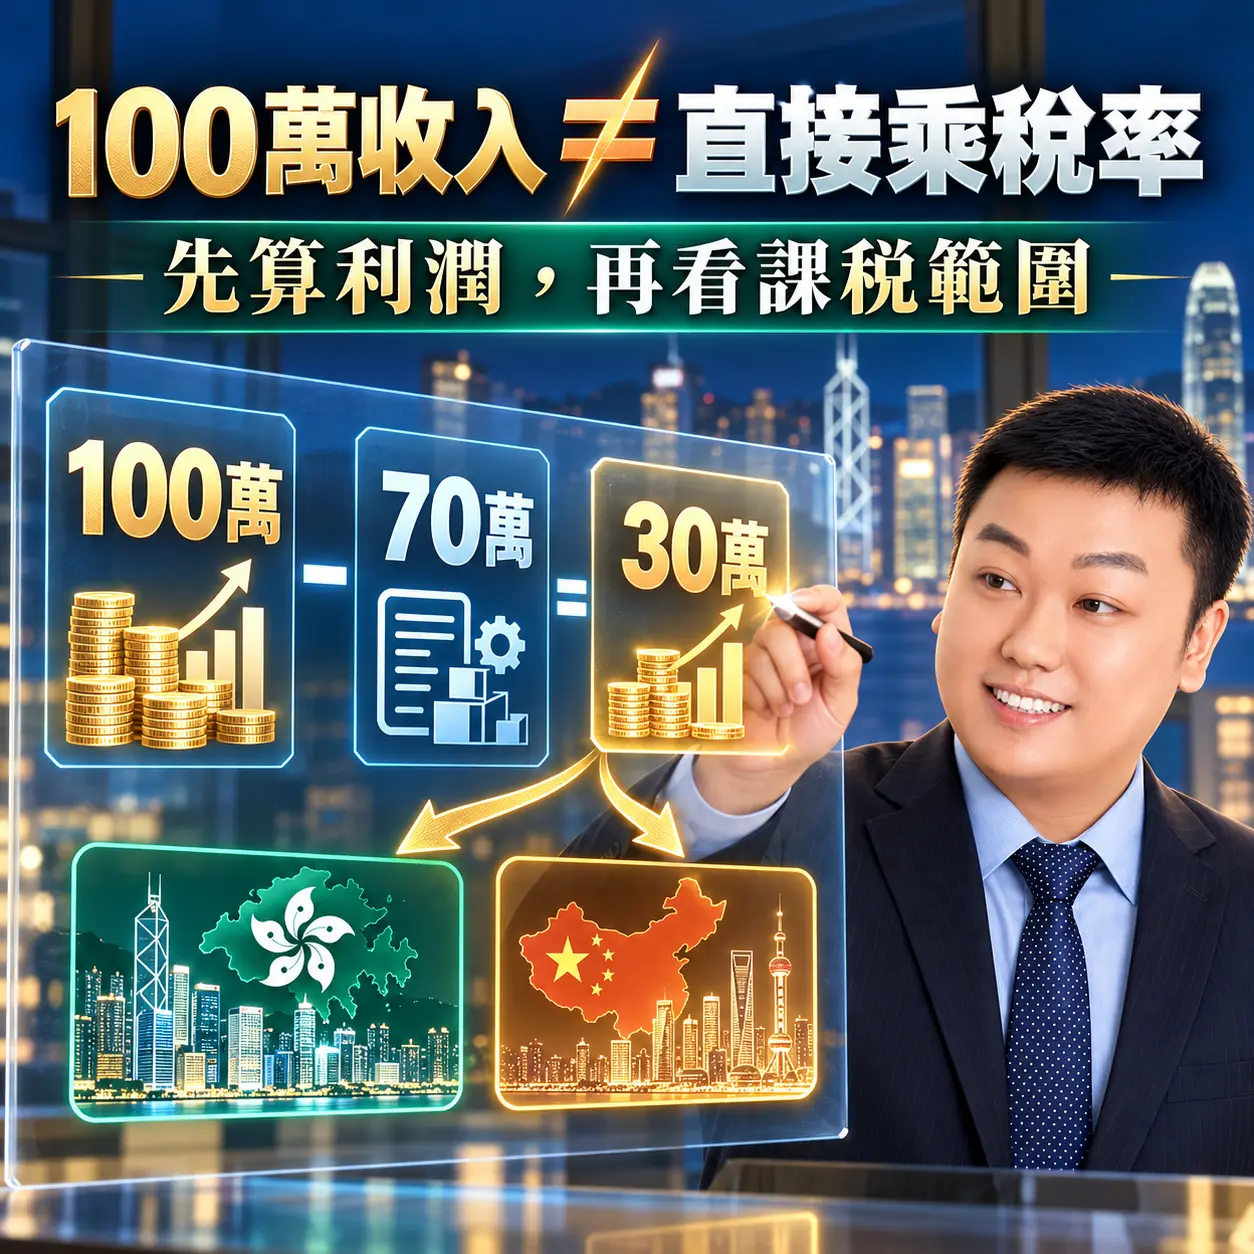
假設香港公司和深圳公司都收到:100萬服務收入。
不能直接這樣算:
香港:100萬 × 8.25%
內地:100萬 × 25%
因為利得稅/企業所得稅看的不是單純營業額。
假設:
收入100萬人工、租金、推廣及其他合資格成本70萬,最後利潤30萬。
香港公司接下來還要判斷:
這30萬是否屬於香港應評稅利潤?
深圳公司則要按內地企業所得稅規則確定應納稅所得額,再看:
是不是小型微利企業?是不是高新技術企業?
有沒有其他優惠?
另外還可能另行涉及增值稅。
所以:企業所得稅和增值稅,本來就是兩條不同的計算線。
這個誤區非常普遍。
很多人說:「我香港公司做美國客戶,所以就是離岸收入。」
不一定。
例如:
香港公司跟美國客戶簽合同。但老闆在香港工作,員工在香港,項目在香港完成,重要業務操作都在香港。不能只因為:客戶在美國
就直接得出:利潤一定不屬香港來源。
所以判斷香港公司稅務時,真正值得問的不是:「錢從哪個國家匯過來?」
而是:「這筆利潤到底在哪裏產生?」
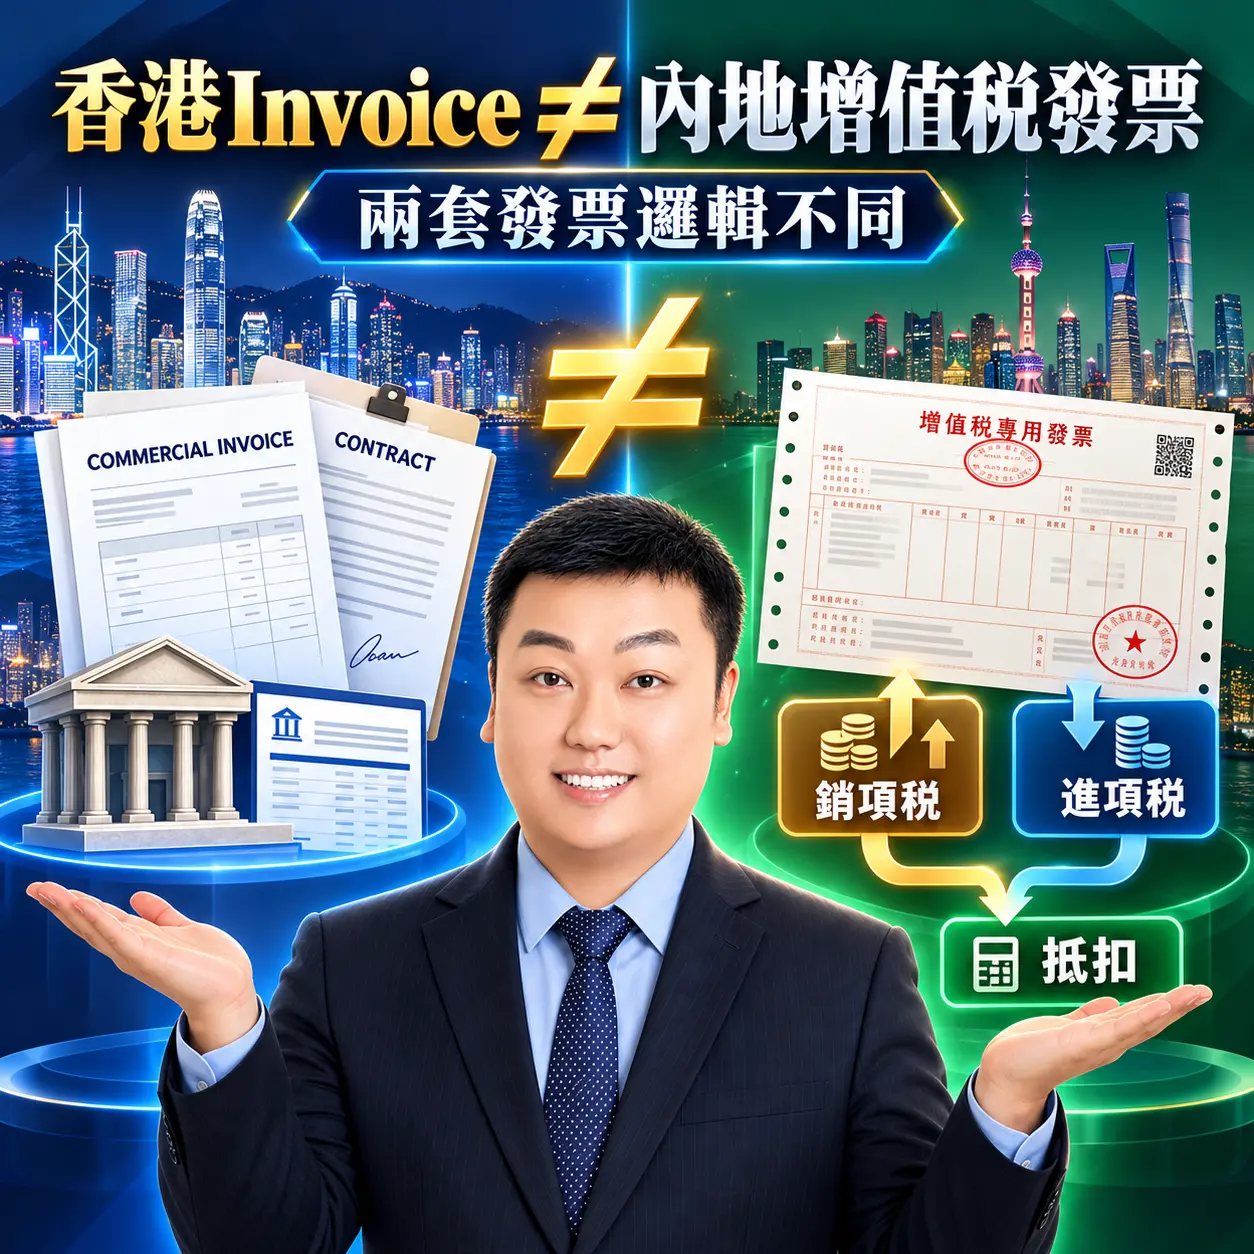
內地公司日常會遇到:增值稅專票、普通發票、銷項稅額、進項稅額、進項抵扣、一般納稅人、小規模納稅人。
香港沒有相同的VAT進銷項抵扣體系。香港公司一樣需要保留:合同、Invoice、銀行流水、採購文件和業務證明。
但香港Invoice不是內地「增值稅專用發票」那套制度。
所以有人問:「香港公司的Invoice可以抵多少進項稅?」
其實就是把內地VAT邏輯套在香港公司身上了。
香港一般沒有股息預提稅。但如果香港公司的股東是中國居民個人:
香港沒有股息稅,不代表內地個人層面不用處理。
這就是為什麼企業架構不能只研究:公司稅率。
還要看:老闆最後怎麼拿錢。
是工資?分紅?股東借款?還是繼續留在公司再投資?
不同方式的稅務性質完全不同。
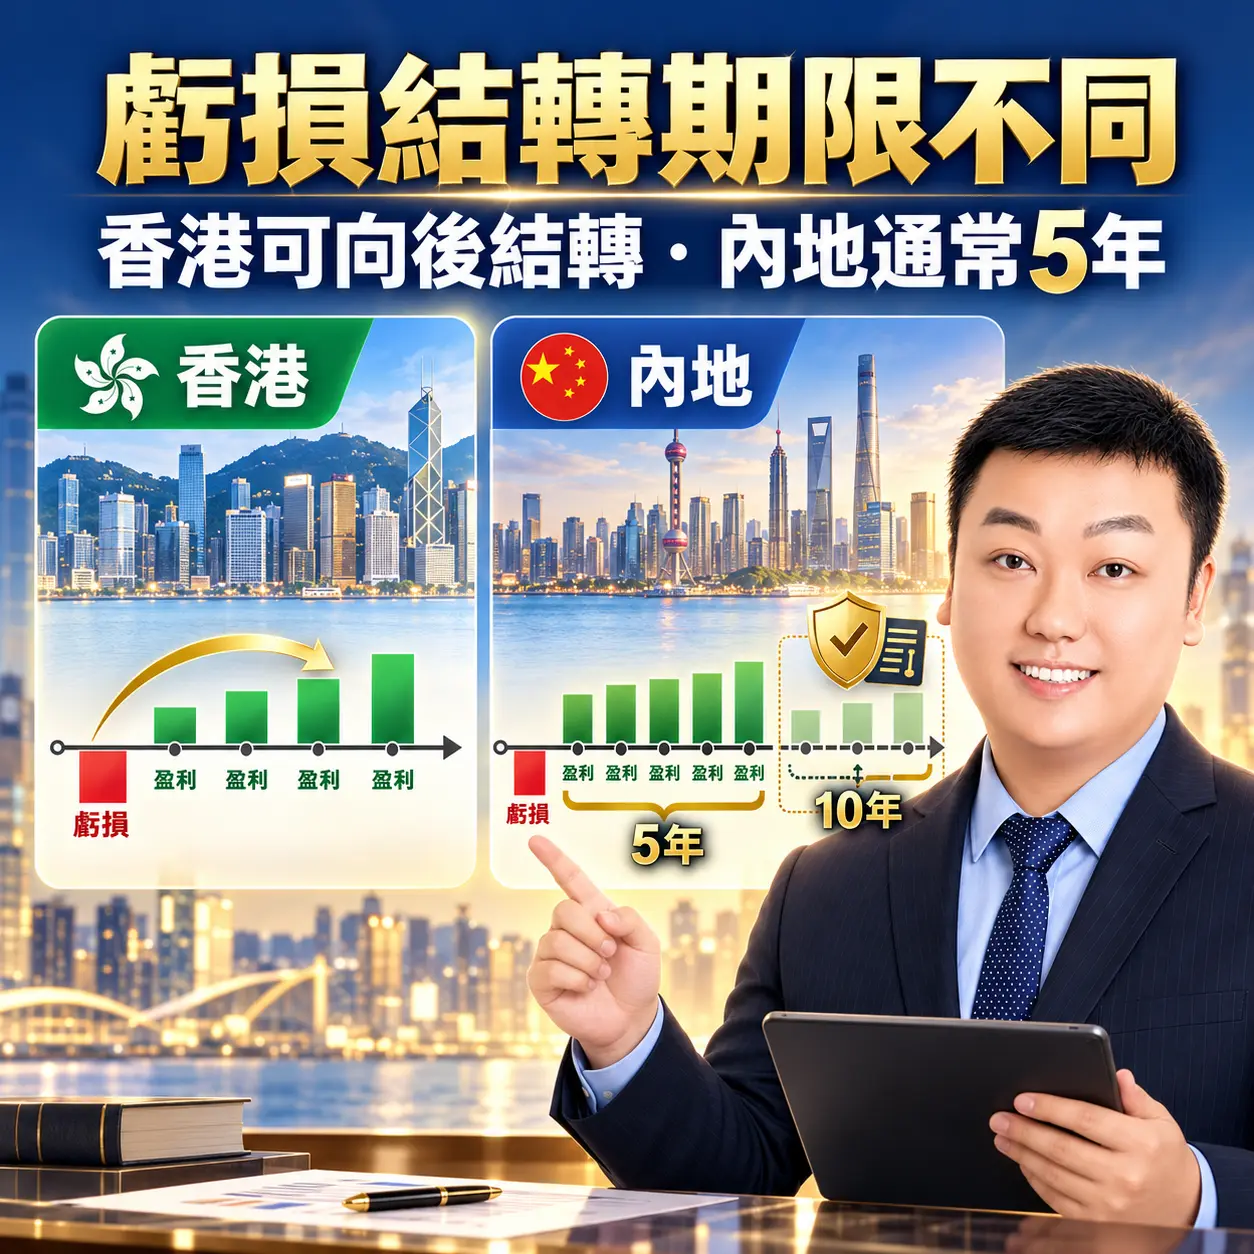
香港業務產生的稅務虧損,一般可以向以後年度結轉,用於抵銷未來該業務的利潤。
內地一般企業的符合規定虧損,通常最長向後結轉5年;符合條件的高新技術企業和科技型中小企業,符合政策的虧損最長結轉期可延長至10年。
這對:前三年大量投入,第五年才開始盈利的公司尤其重要。
不一定。
假設一家深圳公司符合小型微利企業政策,目前實際企業所得稅負可能約5%。
如果有人直接跟老闆說:「內地25%,香港8.25%,當然香港公司更省。」這個比較本身可能就是錯的。反過來,如果企業真正從事:
跨境貿易、國際服務、海外收款、境外投資……
而香港公司又確實承擔實際商業功能,那麼香港的地域來源制度、沒有一般VAT以及跨境金融環境,又具有完全不同的價值。
所以問題從來不是:哪裏稅最低?
而是:哪個公司真正做了什麼?
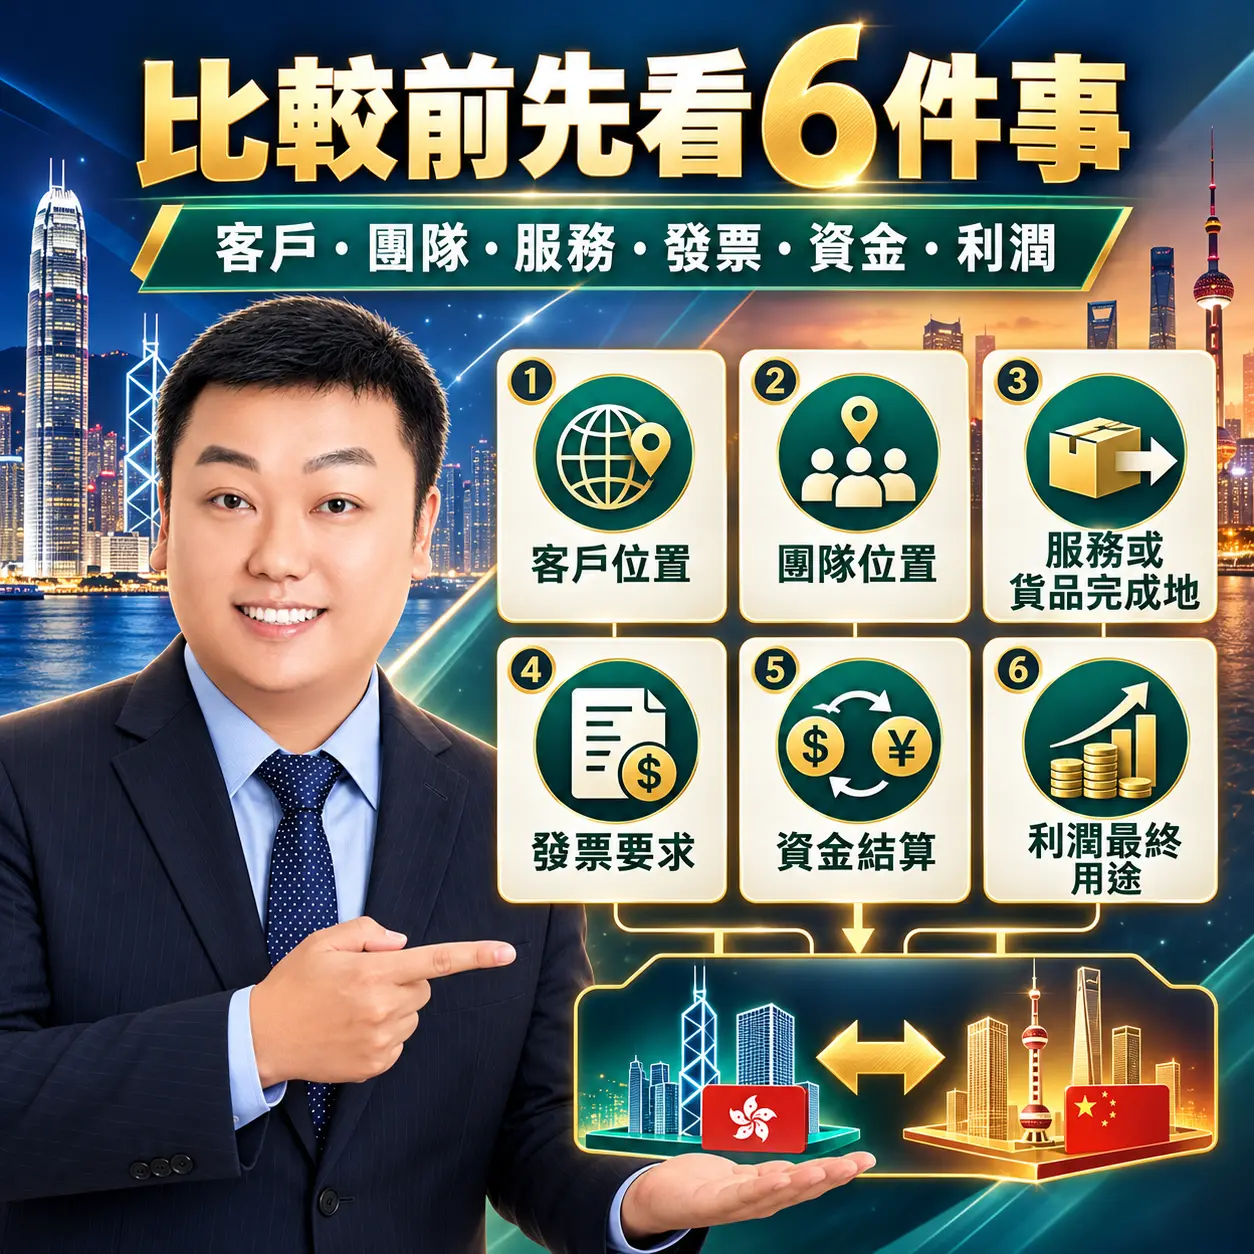
這六件事弄清楚,比只比較:16.5%和25%有用得多。
如果一定要用一句話概括:
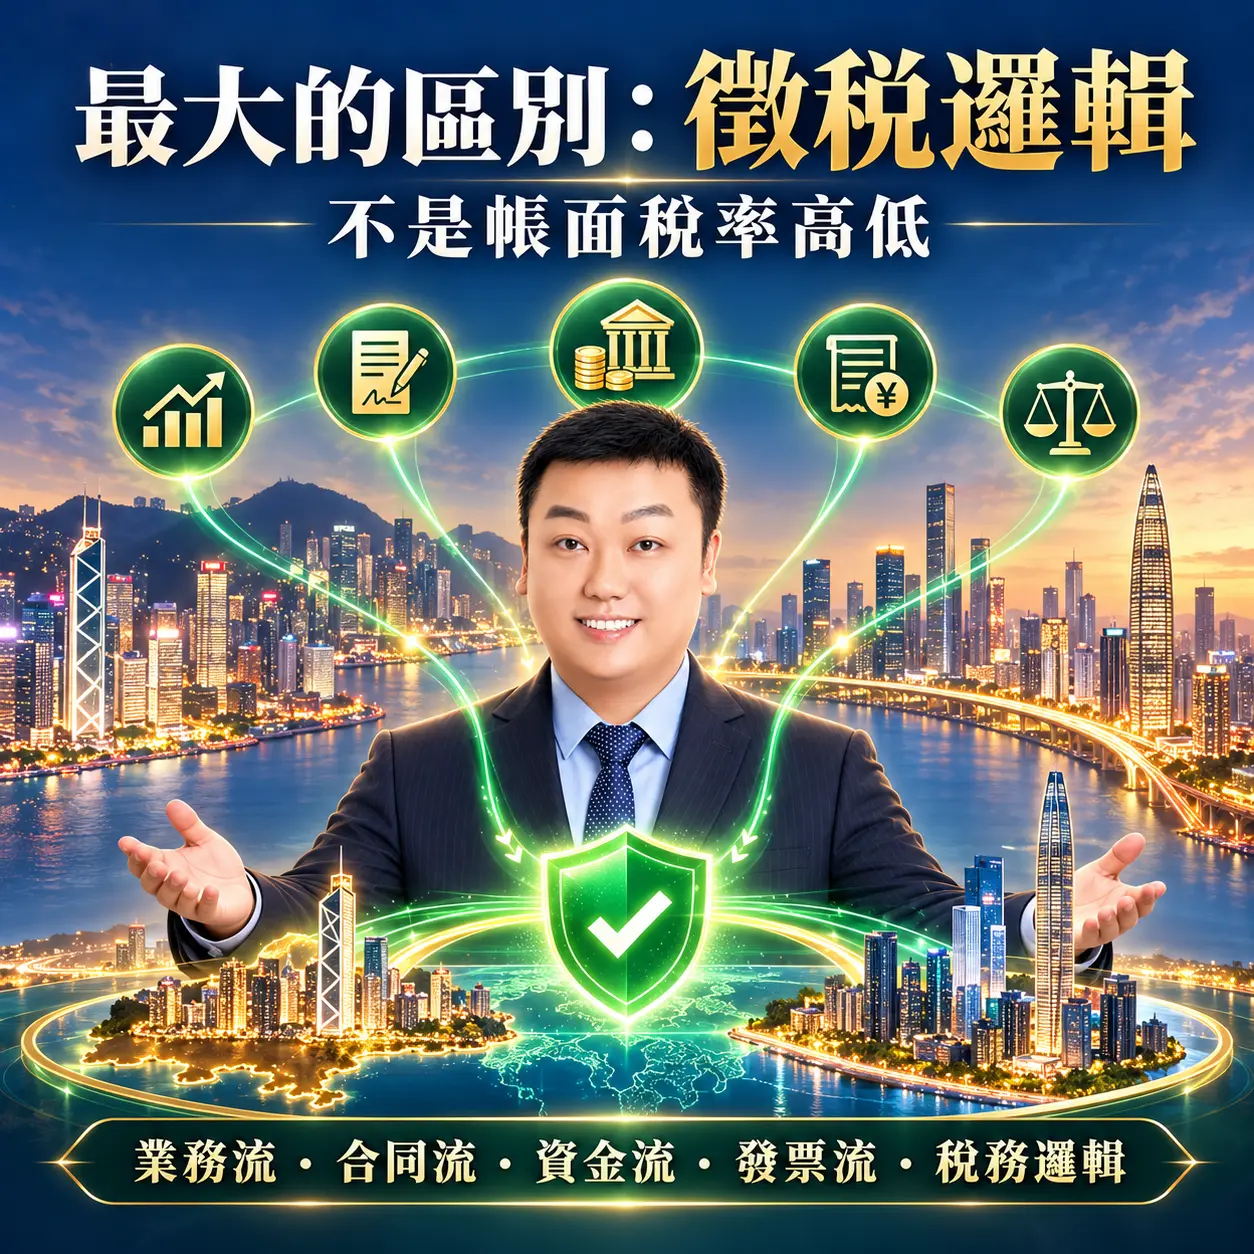
香港公司和內地公司稅務最大的區別,不是稅率,而是徵稅邏輯。香港更重視:利潤來源。
而內地居民企業原則上把:境內、境外所得納入企業所得稅體系,同時企業日常交易又有增值稅制度。
所以公司架構不能倒過來做:先找一個看起來稅率最低的地方,再想辦法把所有生意塞進去。
更合理的順序應該是:先看客戶、人員、合同、服務、供應鏈和資金實際在哪裏,再決定香港公司和內地公司各自承擔什麼功能。