2026香港公司被銀行要求解釋資金來源怎麼辦?回覆KYC最重要的6個步驟

作者:

郭耀祖

首次發佈時間 : 更新時間 :

很多香港公司老闆收到銀行電郵,看到一句: 「請解釋以下交易的資金來源,並提供相關證明文件。」第一反應往往是:「是不是賬戶要被凍結了?」 

先講結論:

銀行要求解釋資金來源,不等於賬戶一定有問題,也不等於已經被認定涉及可疑交易。 香港銀行本身需要做客戶盡職審查(CDD)及持續交易監察,了解客戶的業務性質、預期交易,以及實際資金流是否與客戶資料相符。當某些交易與原有客戶資料不一致,或銀行現有資料不足以解釋交易背景時,銀行可能向客戶進一步查詢。 

祖哥做港深企業服務10多年,這類情況我最常提醒客戶的一句話是: 銀行真正想看的,不只是一張發票,而是這筆錢從「商業原因」到「銀行流水」能不能完整對得上。
一、先分清楚:銀行問的是「資金來源」,還是「財富來源」?

一、先分清楚:銀行問的是「資金來源」,還是「財富來源」?

這兩個概念經常被混在一起。

資金來源(Source of Funds),通常是指某一筆或某一組交易的錢是怎麼產生的。例如:

  • 客戶支付的貨款
  • 顧問服務費
  • 電商平台結算款
  • 股東注資
  • 股東借款
  • 投資收益
  • 出售資產所得

金管局的反洗錢指引指出,了解資金來源不能只停留在「錢從哪個銀行賬戶轉過來」,還要了解產生這筆資金的實際活動及原因。

財富來源(Source of Wealth)則更廣泛,主要是了解個人整體財富如何累積,例如多年經營企業、薪酬、投資、出售企業或物業等。

對一般香港公司日常銀行交易而言,銀行來信很多時候首先關注的是某筆交易的來源、用途及商業背景。

二、銀行為什麼突然問你?

二、銀行為什麼突然問你?

最常見的原因,往往不是單純因為「金額大」。

銀行會把實際交易與公司原先申報的客戶資料、業務模式和預期賬戶活動作比較。

例如:你開戶時說公司主要做顧問服務,每月大約收款20萬港元,但半年後突然收到一筆500萬港元的貨物貿易款;

或者原本一直收美國客戶款項,突然大量出現與業務沒有明顯關係的第三方轉賬。

這些情況不一定代表交易有問題,但銀行可能需要重新了解:

為什麼交易模式變了?

香港金管局的交易監察指引亦指出,銀行在現有資料不足以解釋異常或不尋常交易時,可以向客戶了解交易背景及目的,並在有需要時要求進一步資料。

三、收到銀行查詢後,第一件事不是「寫解釋信」

三、收到銀行查詢後,第一件事不是「寫解釋信」

很多老闆一看到銀行電郵,就急着寫一大段故事。

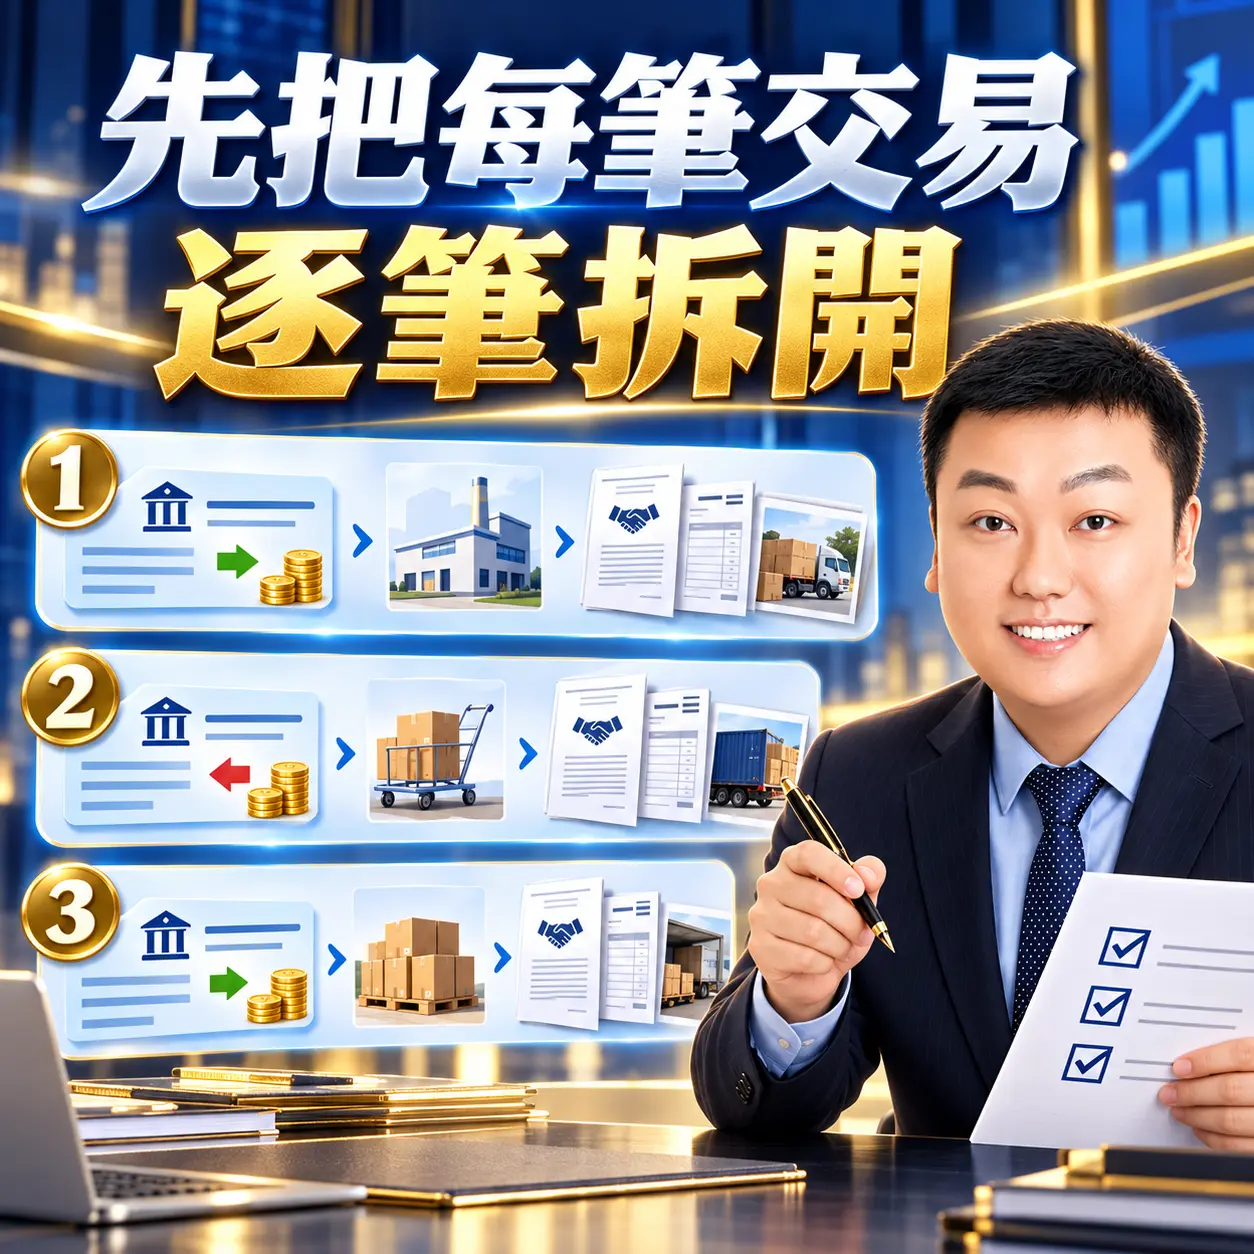
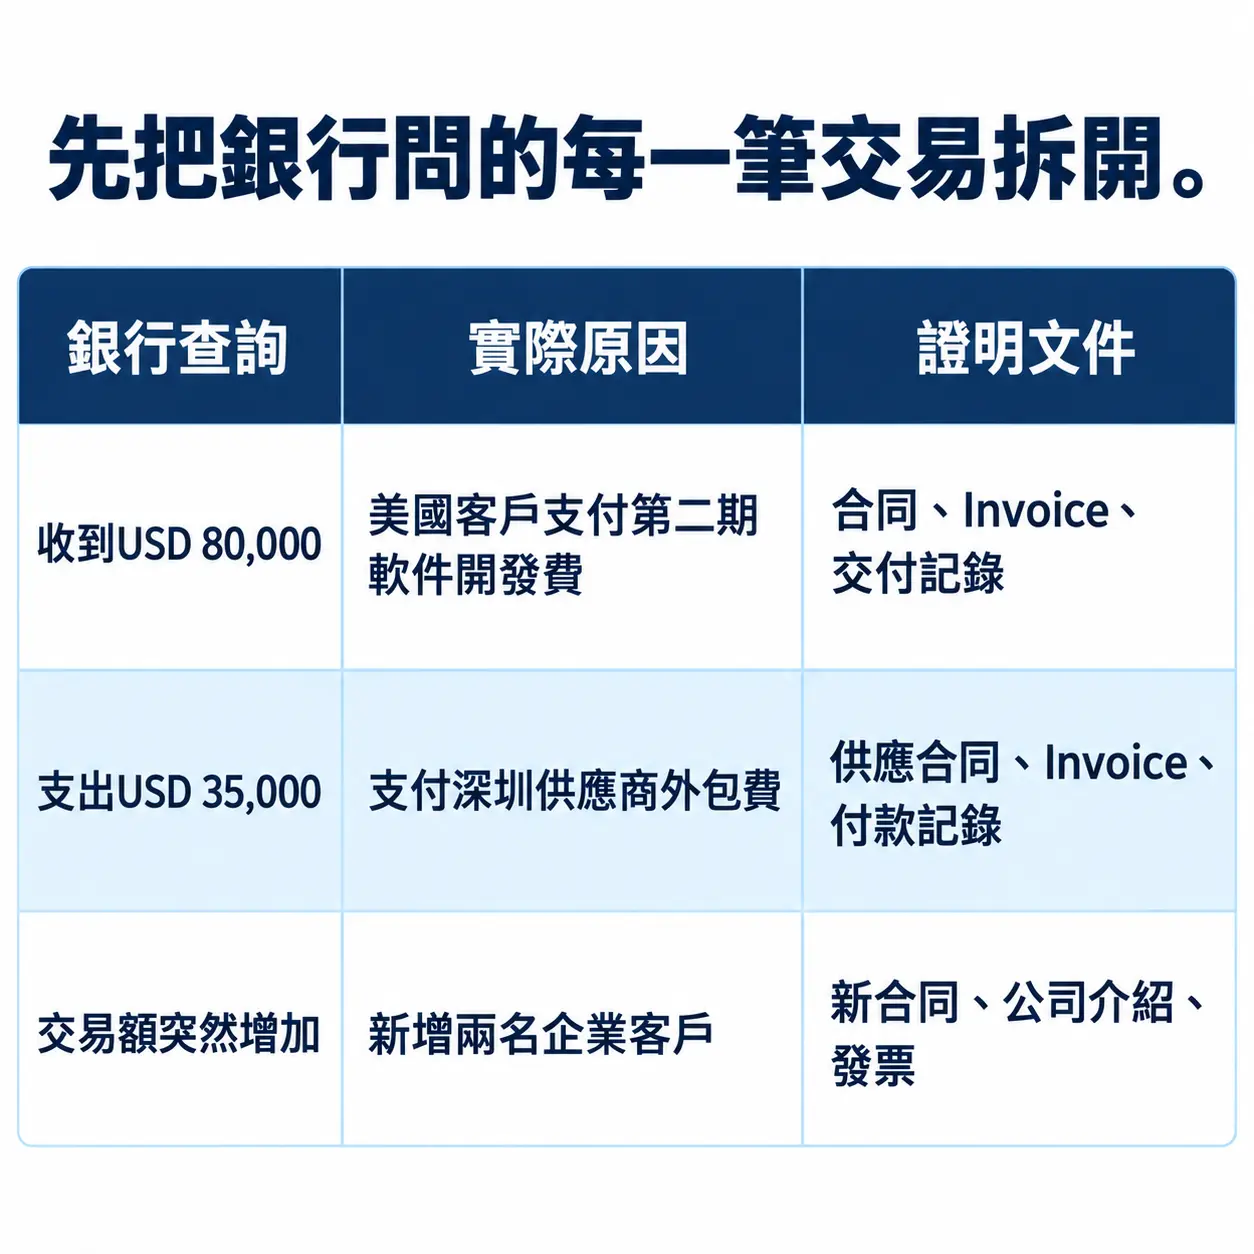
我反而建議先把銀行問的每一個問題拆開。

可以先做一張表,列出所有收支,合同,交付紀錄這樣你很快就會發現:

哪些交易有完整證據,哪些地方資料還缺

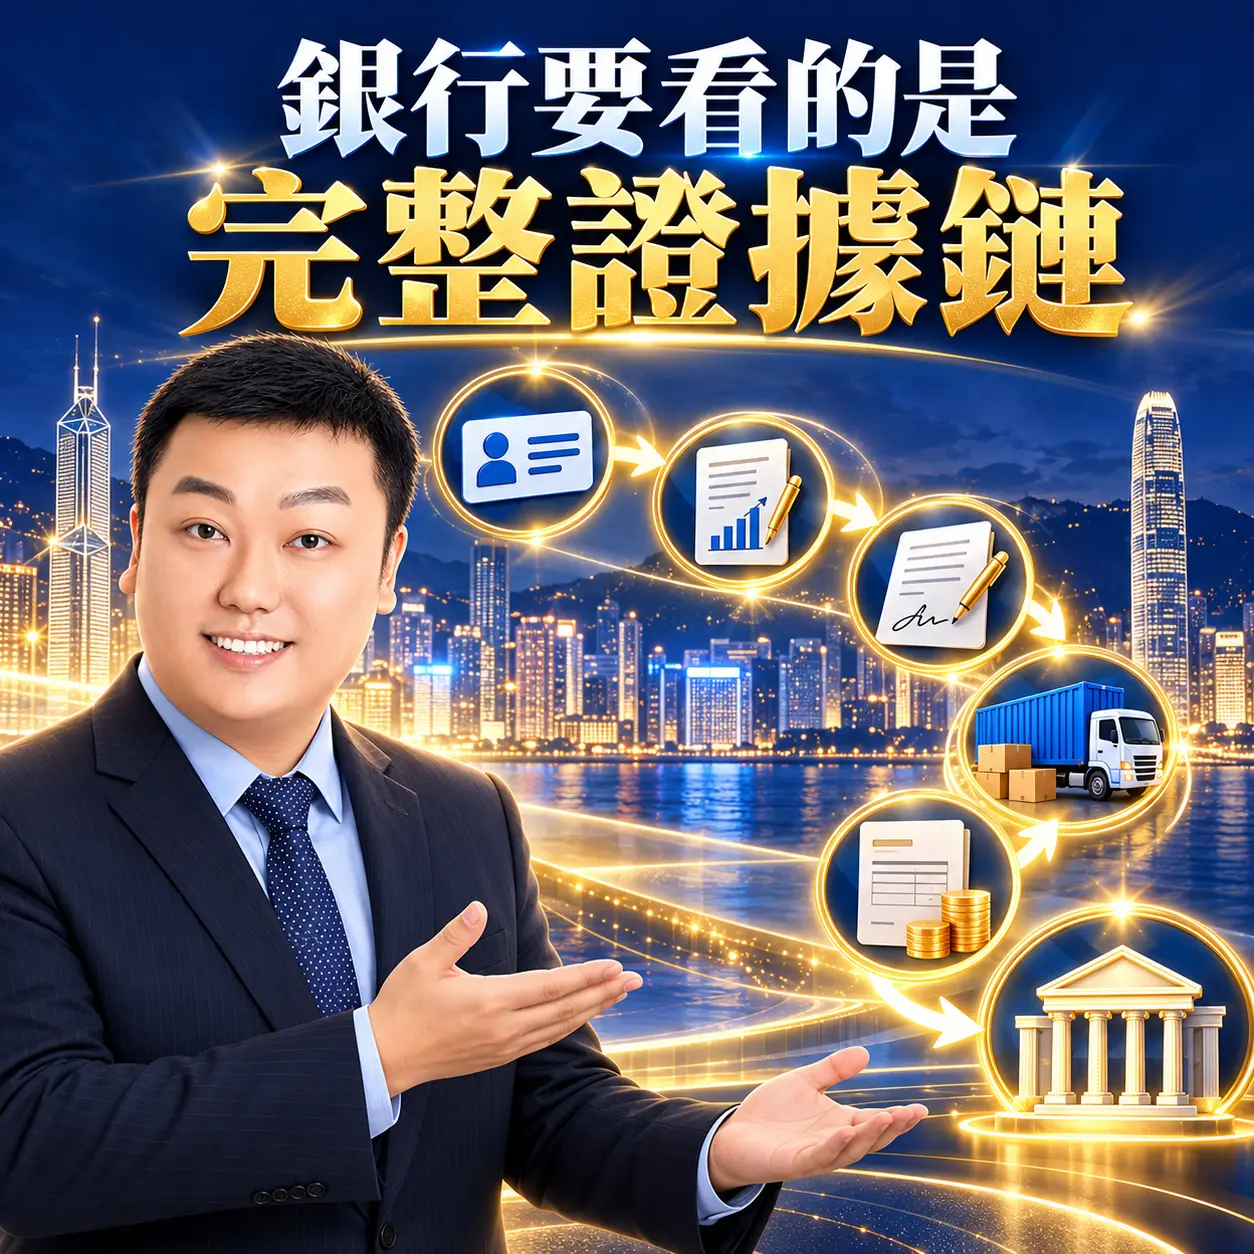
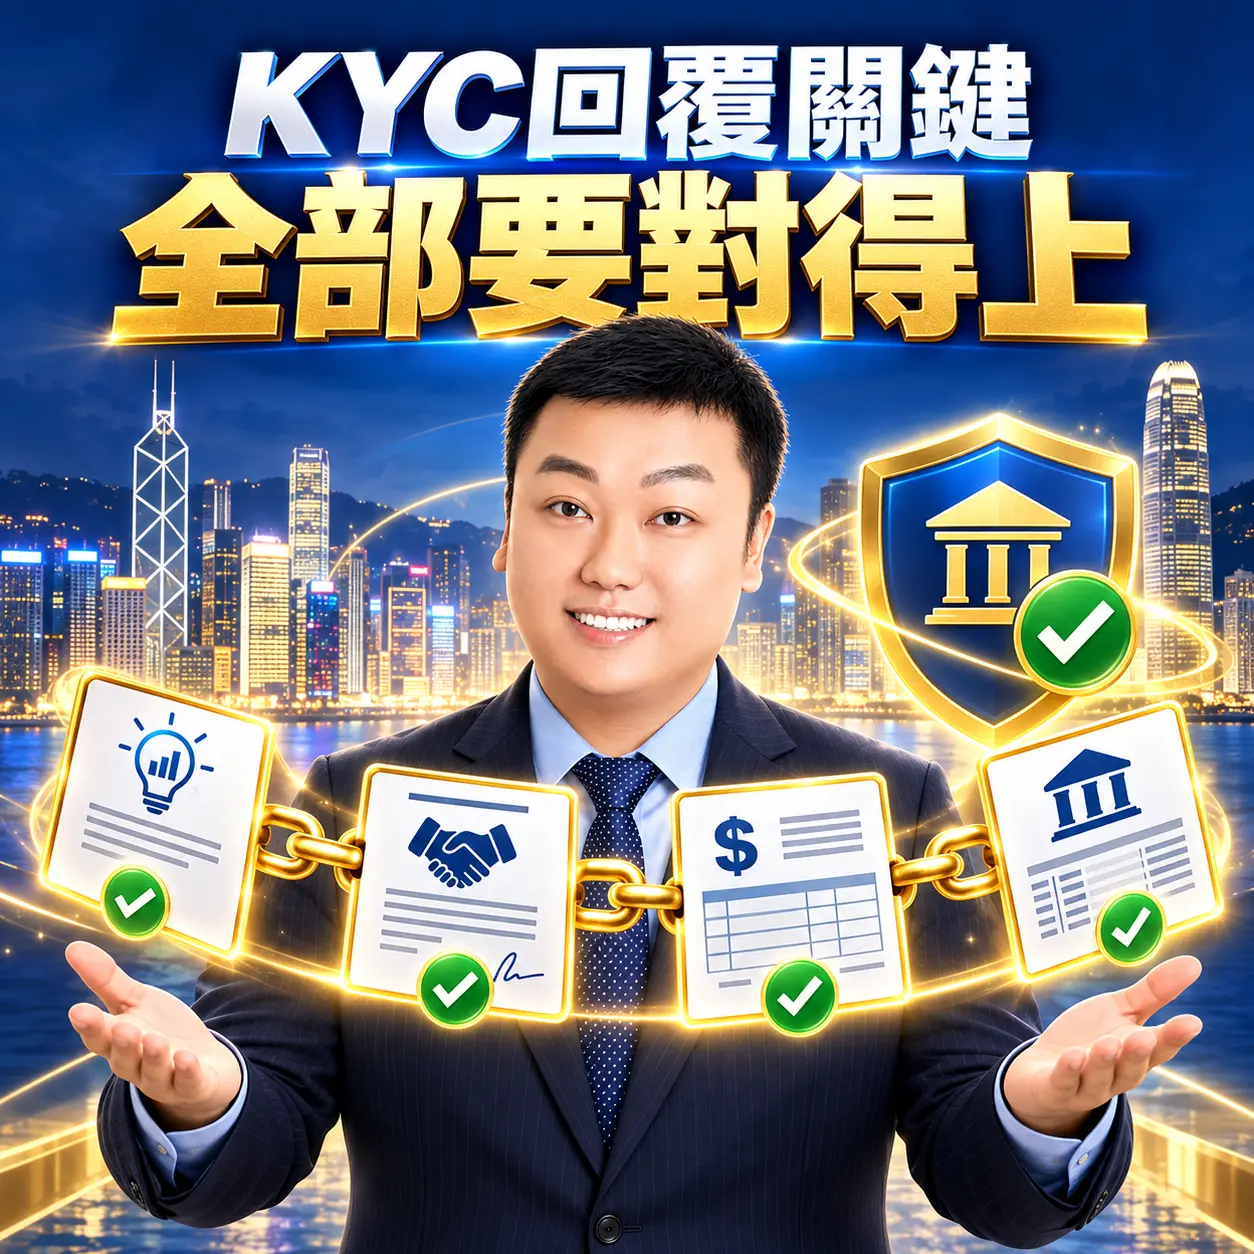
四、銀行最想看到的是「完整證據鏈」

四、銀行最想看到的是「完整證據鏈」

如果是一筆正常商業收入,最理想的資料不是只有一張Invoice。

而是可以把整個交易串起來:客戶是誰 → 為什麼付款 → 有什麼合同 → 提供了什麼商品/服務 → 金額如何計算 → 最後如何收款

視乎業務性質,可以準備:

  • 合同或訂單
  • Invoice/Commercial Invoice
  • 報價單
  • Purchase Order
  • 提單、物流或報關資料
  • 電商平台後台結算記錄
  • 項目交付文件
  • 電郵或商務往來記錄
  • 公司網站及產品資料
  • 對手方公司資料
  • 銀行流水
  • 審計報告或財務報表
  • 股東貸款協議
  • 注資及股權相關文件

不是所有個案都需要全部文件。

銀行問哪一筆,就圍繞哪一筆建立證據鏈。

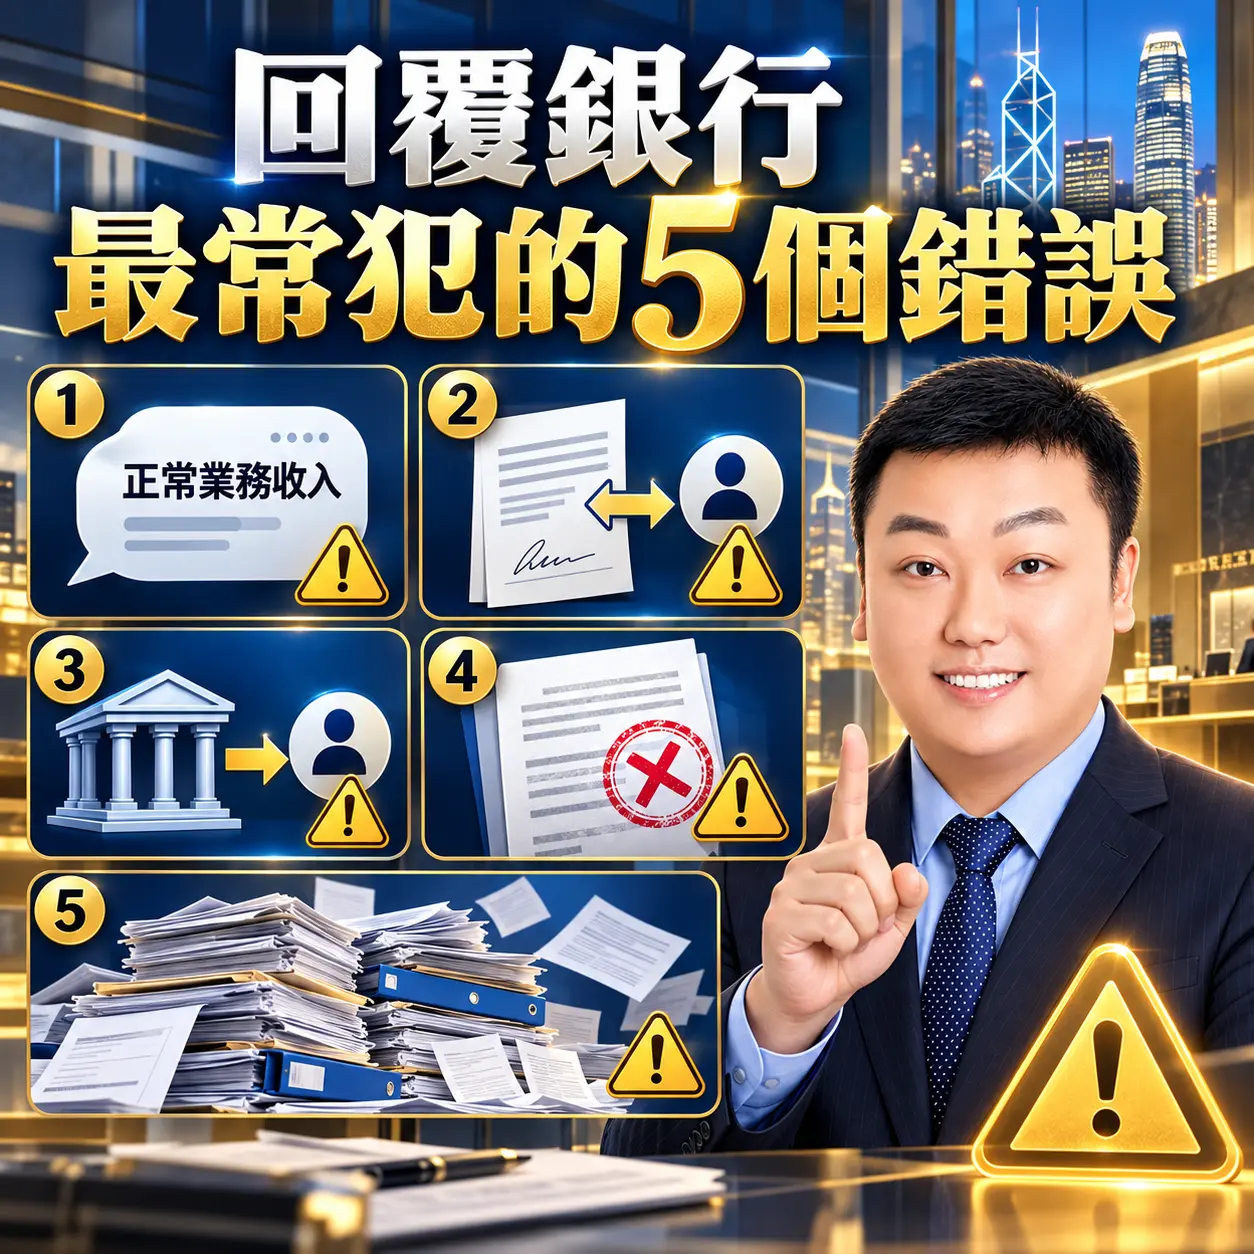
五、回覆銀行時,最容易犯的5個錯誤

五、回覆銀行時,最容易犯的5個錯誤

1. 只回答「這是正常生意收入」這句幾乎沒有提供實質資料。

應該講清楚:誰付款、做什麼業務、什麼合同、哪一張發票、什麼時候完成交易。

2. 合同、發票和銀行流水對不上

例如合同是A公司,付款卻來自B公司。如果有合理商業原因,就應直接解釋三方關係,而不是假裝沒有看到。

3. 把公司賬戶當成私人賬戶使用

大量私人代收代付、朋友轉賬、與公司業務無關的資金流,會令解釋難度大幅增加。

4. 臨時「補造」文件

資料缺失可以如實說明並提供其他證據。不要為了回答銀行而製作虛假合同、發票或交易證明。這會把原本可能只是資料不足的問題變成更嚴重的合規風險。

5. 回一大堆資料,但沒有回答銀行的問題

銀行問5筆交易,就最好逐筆編號回答。簡潔、準確、可核對,比寫一篇很長的公司故事更有效。

六、祖哥建議的回覆結構

六、祖哥建議的回覆結構

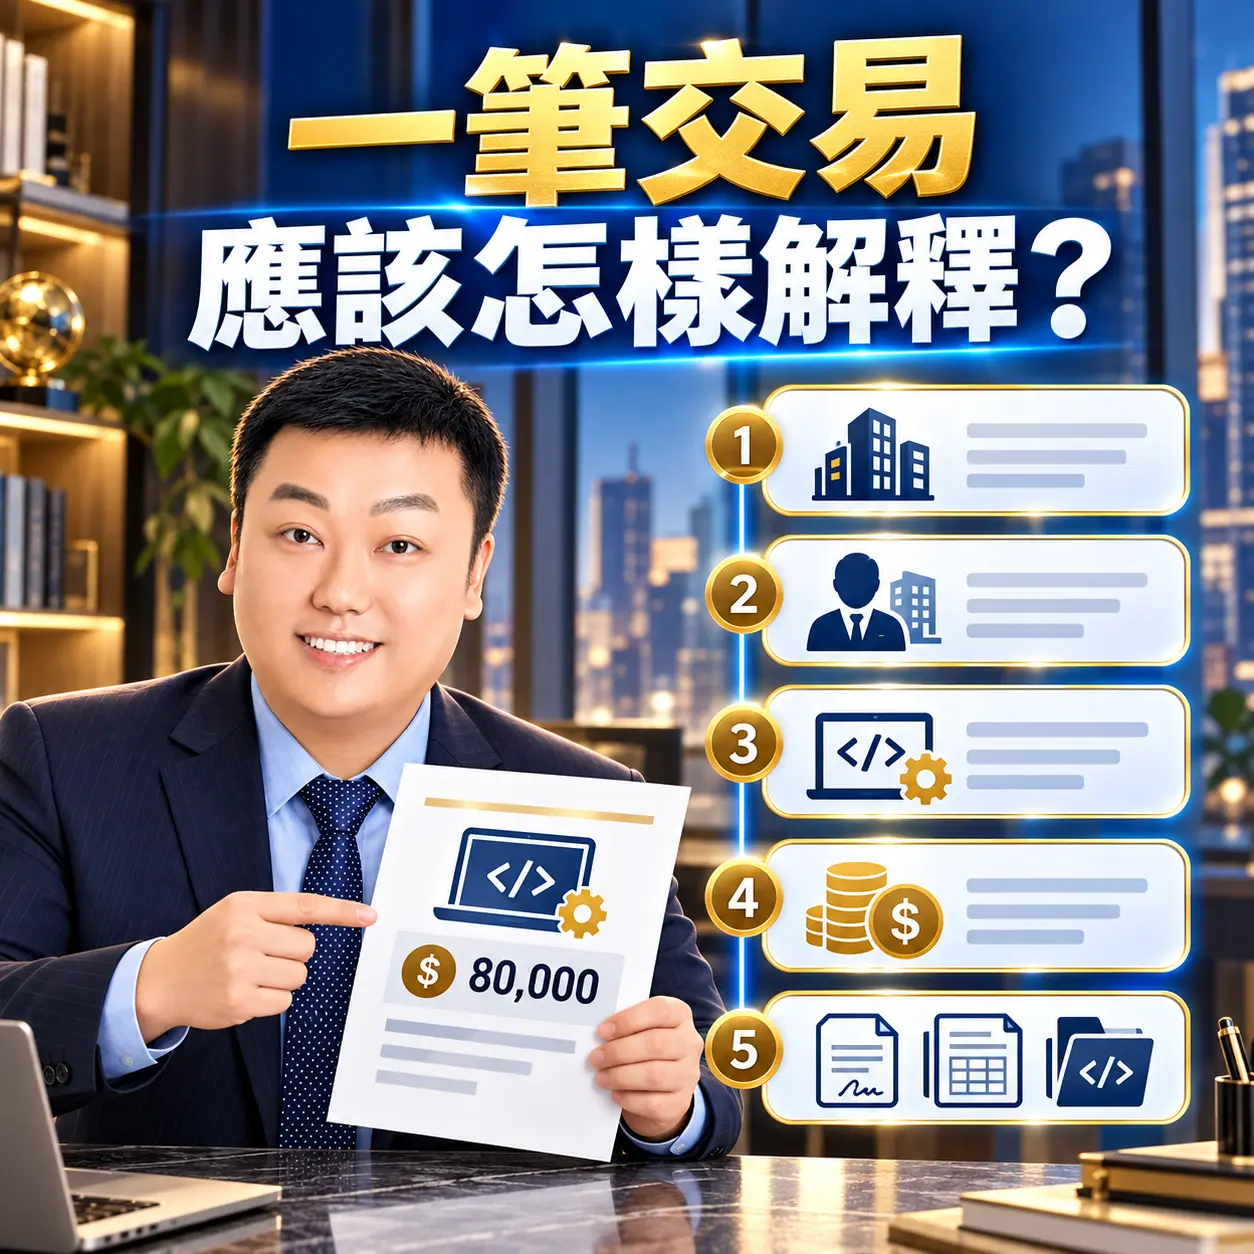
如果銀行要求解釋某筆收入,可以按照以下思路:

  1. 交易背景:公司主要從事什麼業務,與付款方是什麼關係。
  2. 交易原因:這筆款項對應哪份合同、哪項商品或服務。
  3. 資金來源:付款方是誰,為什麼由這個付款方付款。
  4. 金額依據:例如合同總額、分期付款安排、Invoice編號。
  5. 證明文件:逐項列出附件名稱。

例如:
> 該筆USD 80,000款項為ABC Inc.根據2026年5月10日簽訂的軟件開發合同支付的第二期項目款。合同總額為USD 160,000,分兩期支付。本公司已完成第二階段開發及交付。現附上合同、Invoice、項目交付記錄及付款方資料供參考。

這種寫法的好處是:銀行職員不需要替你「猜」這筆交易是什麼。

七、如果真的有一部分資料提供不到怎麼辦?

七、如果真的有一部分資料提供不到怎麼辦?

不要消失,也不要拖到銀行最後期限才處理。

如果某份文件確實需要時間取得,可以先在銀行要求的期限前聯絡負責人:

  • 確認已收到查詢
  • 說明哪些資料正在整理
  • 詢問是否可以延長提交期限
  • 先提供已經具備的資料
  • 保留所有提交紀錄

最忌諱的是銀行連續追問,公司完全沒有回覆。

銀行對客戶的風險判斷,是一個持續更新的過程。資料越完整,銀行越容易理解公司的實際業務模式。

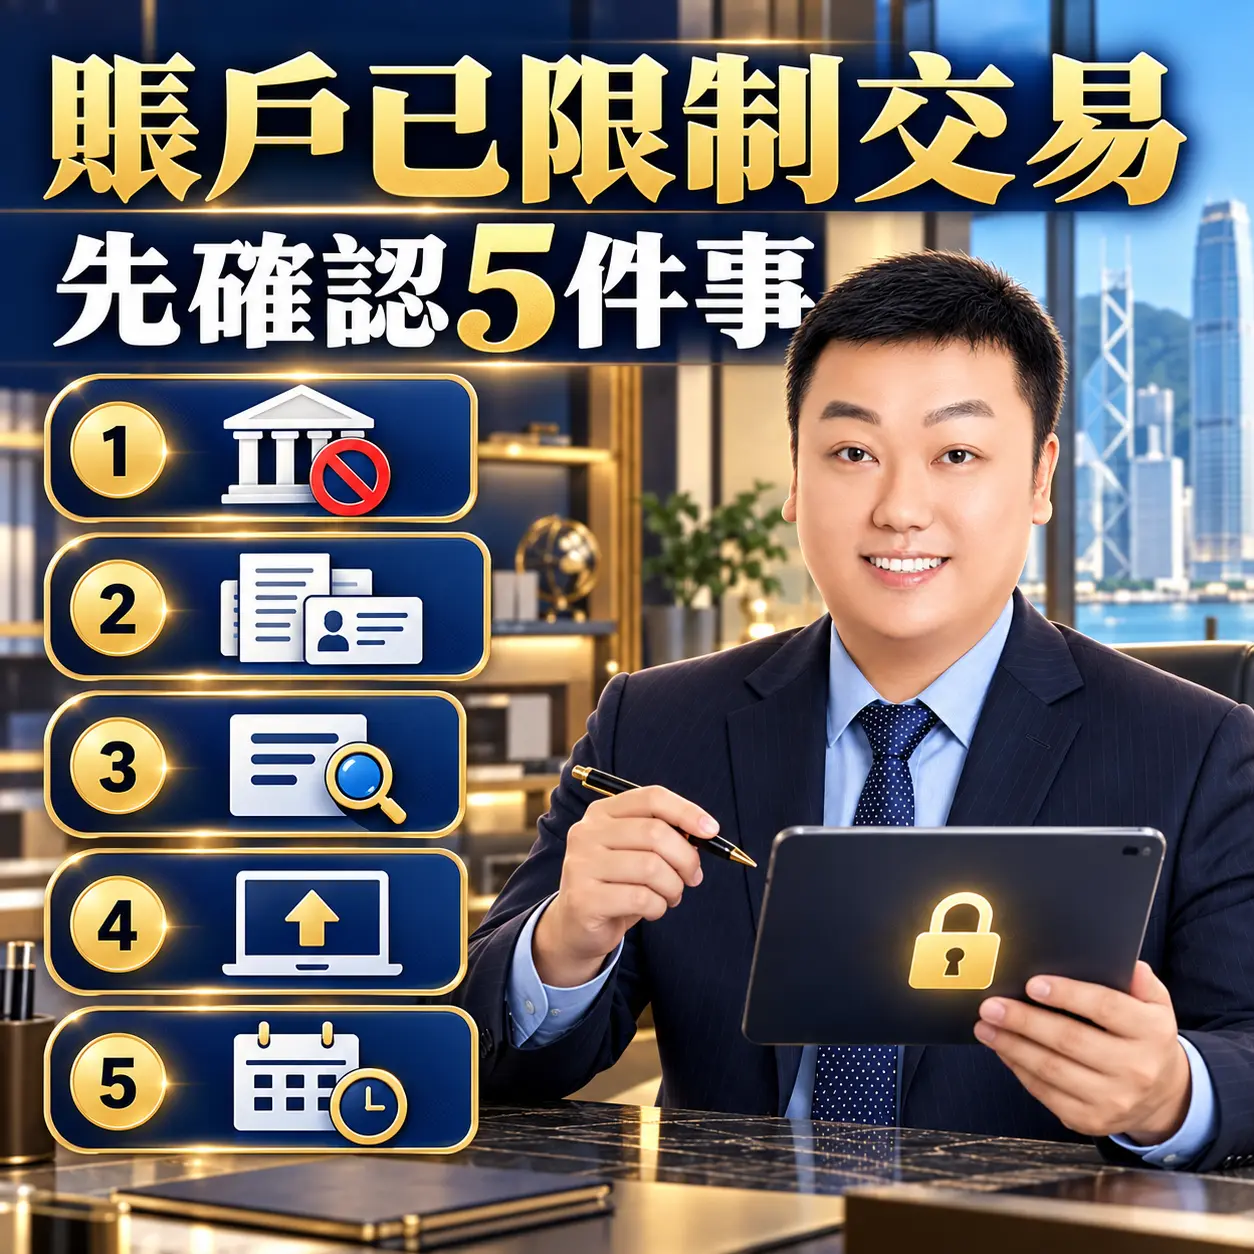
八、如果銀行已經限制交易怎麼辦?

八、如果銀行已經限制交易怎麼辦?

第一步仍然不是四處找人「解凍」。

先確認:

  1. 哪些功能受到限制?
  2. 銀行要求補充什麼資料?
  3. 有沒有案件或查詢編號?
  4. 提交資料的官方渠道是什麼?
  5. 回覆期限是什麼時候?

如果你認為銀行處理方式不合理,可以先向銀行正式投訴。香港金管局亦建議客戶一般先讓銀行透過正式投訴程序處理;如涉及銀行拒絕處理投訴、處理不公平或最終回覆未充分回應等情況,可再考慮向金管局投訴。

另外,要特別注意假冒銀行的釣魚電郵和短訊。銀行查詢KYC資料時,也不要透過可疑連結提交網銀密碼、一次性密碼等敏感資料。

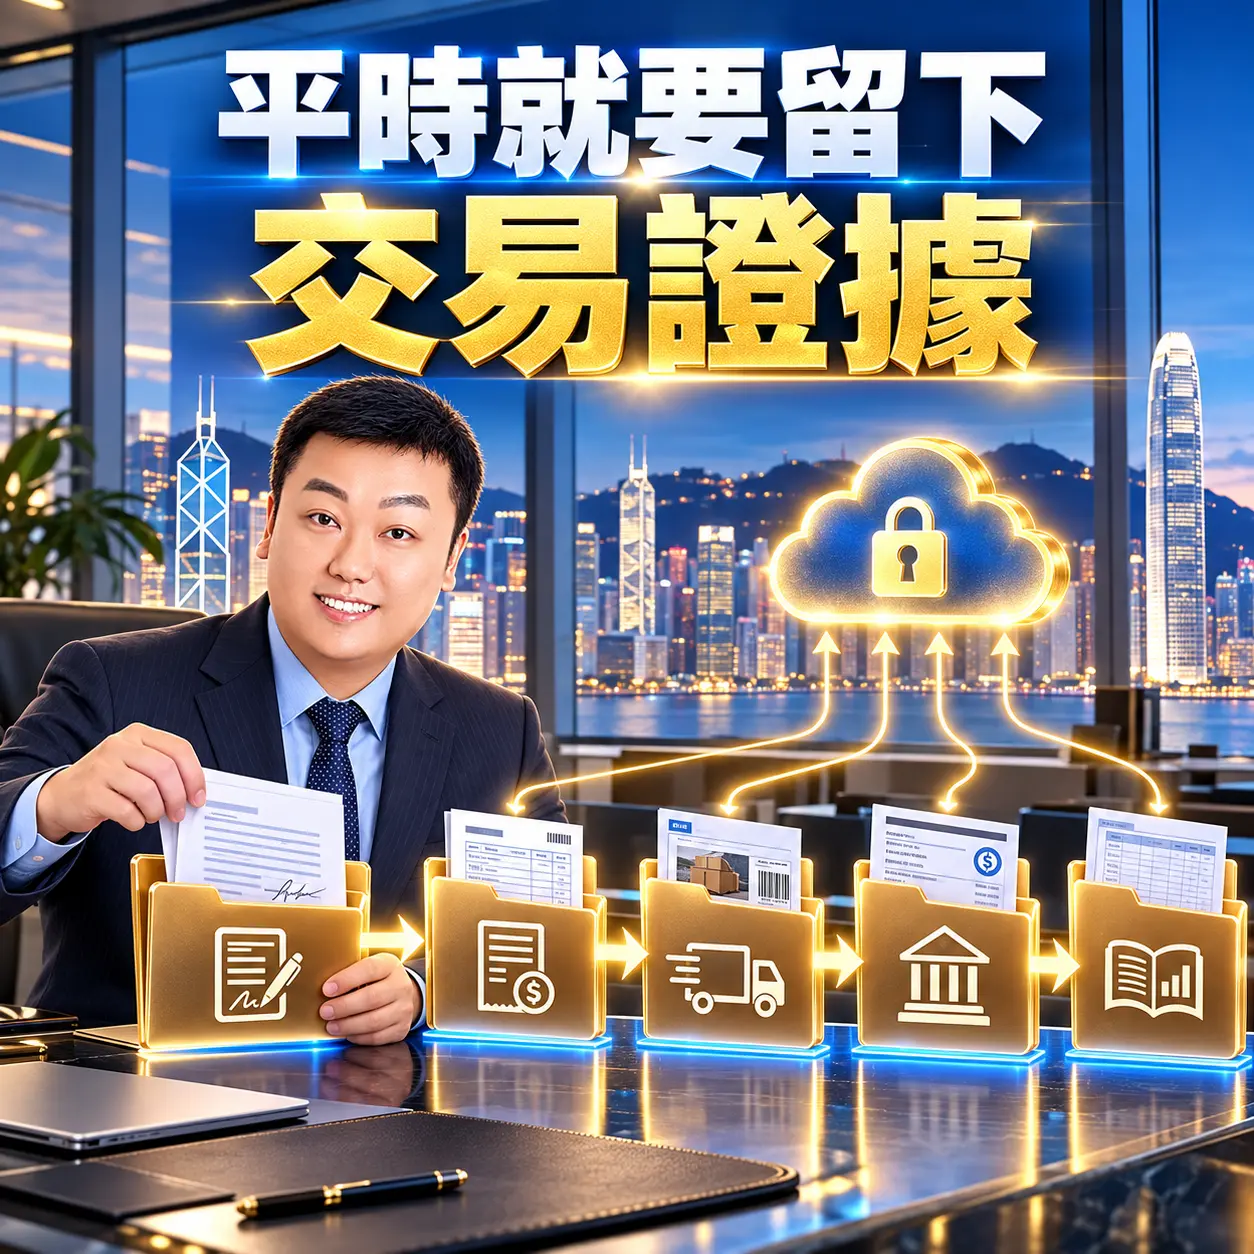
九、真正應該做的是「平時就把證據留好」

九、真正應該做的是「平時就把證據留好」

銀行問資金來源,最麻煩的往往不是銀行突然要求很多文件。

而是公司做了兩三年生意以後,才發現:合同找不到、Invoice對不上、平台記錄沒有保存、股東借款沒有協議、第三方付款也沒留下解釋。

所以真正有效的做法,是每一筆重要交易都保留:

合同 → 發票 → 交付/物流 → 收付款 → 會計入賬

這五個環節最好能互相對得上。

這不只是為銀行KYC。

將來做審計、報稅、融資、股權交易,甚至處理商業糾紛時,都會用得上。

十、祖哥最後想說

十、祖哥最後想說

香港銀行要求解釋資金來源,很多時候不是要你「證明自己是好人」。

銀行真正需要回答的是:

這家公司是做什麼的?這筆錢為什麼出現?交易是否有合理商業背景?現有證據能不能支持這個解釋?

所以遇到銀行KYC,最重要的不是寫得多,而是做到三個字:對得上。

業務對得上合同,合同對得上發票,發票對得上收款,收款對得上公司原本的業務模式。

我做港深企業服務10多年,最大的感受是:銀行KYC最怕的不是被問,而是公司平時沒有留下能回答問題的證據。

🏷️香港南山聯誼會常務副會長 丨 🏷️香港人才協會常務副會長丨 🏷️前海融創孵化器創業導師丨 🏷️深圳市人社聘用首批大灣區職場就業導師丨 🏷️粵港澳大灣區第五屆傑出企業家丨 🏷️香港企業服務中心有限公司創辦人丨
點擊查看聯絡資訊
聲明:文章只代表作者個人或機構,並不代表本報立場!

立即關注

藍莓日報 Whatsapp,即時關注全球大小事!

免費加入
分享:
已複製

相關推薦

2026香港公司地址變更後要通知哪些機構?公司註冊處、稅務局、銀行及MPF一次看懂
2026人在國外,怎樣管理香港公司的政府和銀行信件?收信、轉寄與KYC應對指南
2026香港公司地址變更後要通知哪些機構?公司註冊處、稅務局、銀行及MPF一次看懂
2026香港公司註冊地址有什麼要求?註冊辦事處、收信及地址選擇一次看懂
2026香港稅務局嚴查趨勢,中小企業如何提前佈局合規?
CRS2.0香港公司怎樣合規?2026電商賣家實質營運方案
avatar
郭耀祖
合規即資產!深港企業如何構建經得起監管審查的香港實體?
2026香港公司勞工險新移民老闆必懂的合規風險
avatar
郭耀祖