

很多香港公司老闆最擔心的一個問題就是:
「銀行戶口突然用不了,是不是被凍結了?」
先講結論:
香港公司銀行賬戶被限制、暫停或凍結,通常不是單一原因造成。
香港銀行需要持續進行客戶盡職審查(CDD/KYC)和交易監察,包括了解交易是否與銀行掌握的公司業務、風險狀況及資金來源相符,並識別複雜、異常大額、異常模式或沒有明顯經濟/合法目的的交易。
但要注意,「凍結賬戶」只是市場常用說法,實際可能是單筆交易被暫停、限制轉賬、網銀被停用、整個戶口受限、銀行終止客戶關係,甚至涉及執法或司法程序。
很多香港公司老闆最擔心的一個問題就是:
「銀行戶口突然用不了,是不是被凍結了?」
先講結論:
香港公司銀行賬戶被限制、暫停或凍結,通常不是單一原因造成。
香港銀行需要持續進行客戶盡職審查(CDD/KYC)和交易監察,包括了解交易是否與銀行掌握的公司業務、風險狀況及資金來源相符,並識別複雜、異常大額、異常模式或沒有明顯經濟/合法目的的交易。
但要注意,「凍結賬戶」只是市場常用說法,實際可能是單筆交易被暫停、限制轉賬、網銀被停用、整個戶口受限、銀行終止客戶關係,甚至涉及執法或司法程序。
銀行開戶時通常會了解公司的業務性質、主要市場、預計營業額、資金來源、客戶及供應商等。
開戶後並不是「審完就不再管」,銀行還會持續監察實際交易。
例如,公司開戶時申報主要提供顧問服務,每月只有數筆企業客戶付款,但後來突然每天收到大量不同個人賬戶匯款;又或者原本申報主要經營香港、內地市場,其後大量收到其他地區的資金。
這些交易未必違法,但如果與原有客戶資料差距很大,銀行可能要求重新解釋業務模式。銀行的持續審查本身就是現行AML/CFT制度的一部分。
公司賬戶收到大量款項後,很快又把資金全部轉走,是較容易引起銀行注意的一類交易模式。
例如:
問題並不是「香港銀行不能做大額交易」。
真正的重點是:
交易金額、頻率、付款人、收款人和資金用途,能不能與公司的真實業務合理對應。
金管局要求銀行特別識別複雜、異常大額、異常模式及沒有明顯經濟或合法目的的交易。
公司本身正常經營,也可能因為交易對手出問題而被銀行審查。
例如一名客戶支付給你的款項,本身涉及詐騙案件,或者相關付款賬戶已被銀行或警方識別為可疑賬戶,就有可能觸發進一步調查。
金管局披露,隨着銀行加強反詐騙措施以及與警方之間的資訊共享,銀行對異常戶口活動的審查有所增加。金管局亦曾指出,有個案涉及客戶容許其他人使用自己的銀行賬戶,交易與客戶背景及過往交易模式並不一致。
所以,不要因為「只是幫朋友收一下錢」,就使用公司銀行賬戶替與自己業務無關的人代收代付。
很多香港公司以為:
銀行戶口開成功後,KYC就結束了。
其實不是。
銀行需要持續保持客戶資料最新,當出現特定情況時亦可能重新進行CDD審查。
例如:
如果銀行要求補資料,公司長期不回覆,風險會明顯增加。在特定身份核實無法完成的情況下,金管局指引亦要求銀行暫停進一步交易甚至終止業務關係。
這是企業尤其需要避免的情況。
例如:
朋友說要借你的香港公司戶口收一筆錢;
另一家公司暫時沒有銀行戶口,叫你幫忙收款;
收到資金後,再按照別人的指示轉到其他戶口。
這些交易可能完全不符合銀行掌握的公司業務背景。
金管局曾明確提到,部分銀行戶口投訴個案中,客戶曾讓其他人利用自己的賬戶進行與客戶背景及以往交易模式不符的交易。
所以公司銀行戶口不要出售、出租、借用,也不應隨意替沒有真實業務關係的第三方收付款。
香港銀行設有交易及制裁篩查機制。金管局在2026年亦再次就銀行的制裁篩查系統進行專題檢視。
如果付款人、收款人、實益擁有人或跨境交易涉及特定名稱匹配、地區風險或其他制裁風險,銀行可能需要進一步核實。
這並不代表「跟某個國家做生意就一定會凍結」。
銀行會按照不同客戶、交易、國家/地區及其他風險因素作個別判斷。
對國際貿易公司而言,最好保存好合同、訂單、發票、物流文件、報關資料及付款背景,以便銀行需要時可以證明交易目的。
還有一種情況經常被客戶誤以為是「銀行凍結戶口」:
其實只是網上銀行被暫停。
例如:
金管局要求銀行監察異常網銀活動,例如登入地點、新裝置及新的登入行為;銀行亦可以針對高風險操作採取額外保安措施。
所以看到「暫停服務」時,第一步應先確認到底是網銀功能暫停,還是銀行戶口本身受限。
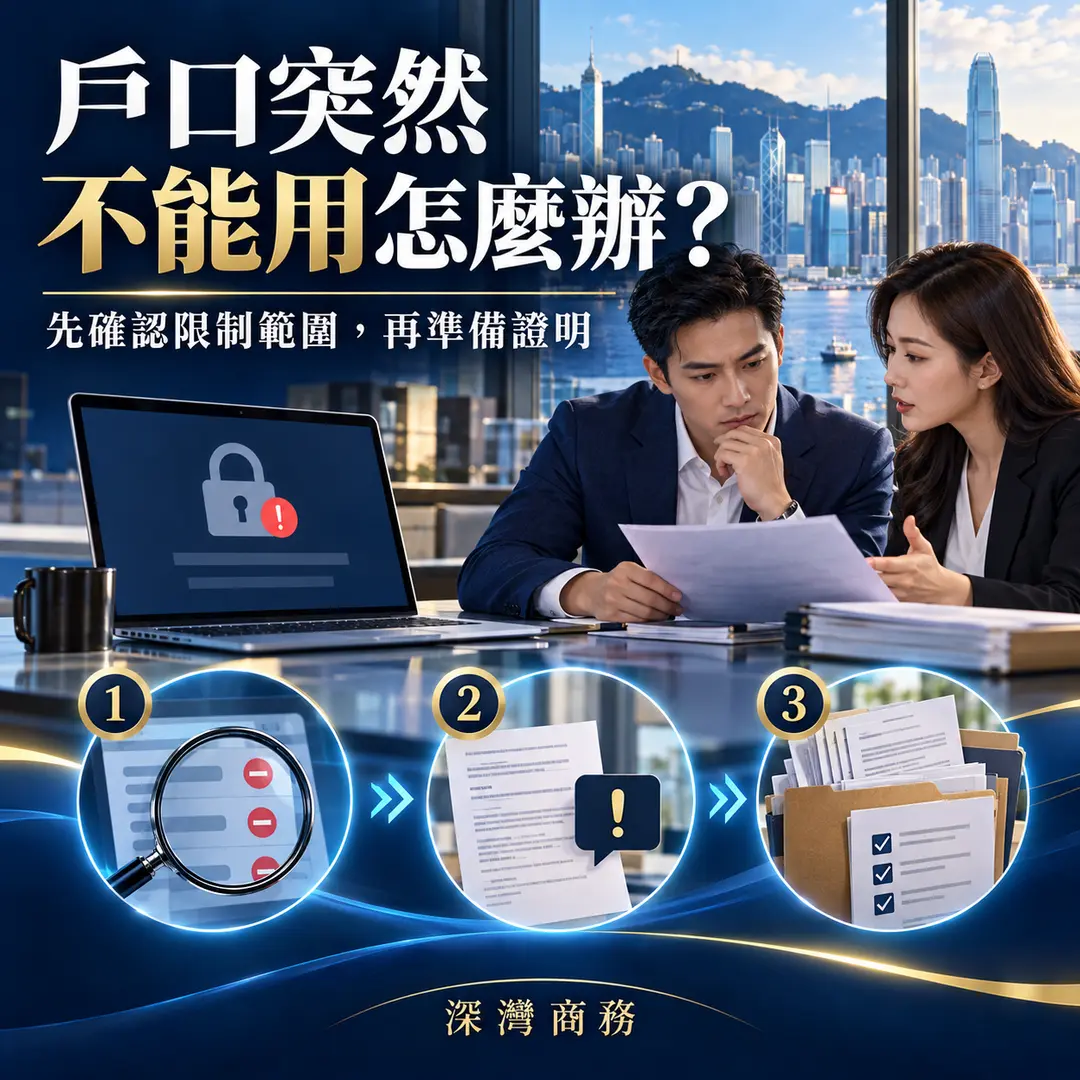
第一件事不是急着將資金轉去另一間銀行,而是確認
銀行到底限制了什麼。
可以依次確認:
如果銀行要求解釋交易,通常應準備:
公司註冊文件、董事股東資料、實益擁有人資料、公司地址資料、主要客戶及供應商資料、合同、訂單、發票、物流或服務交付證明、資金來源,以及相關交易用途。
最重要的是讓銀行能清楚理解三件事:
你的公司做什麼生意?
為什麼收到這筆錢?
為什麼要把這筆錢付給這個公司或人士?
此外,真正涉及犯罪收益的案件,也可能涉及法院頒布的限制或沒收相關命令,因此不能把所有戶口不能使用的情況,都當成普通銀行KYC問題處理。
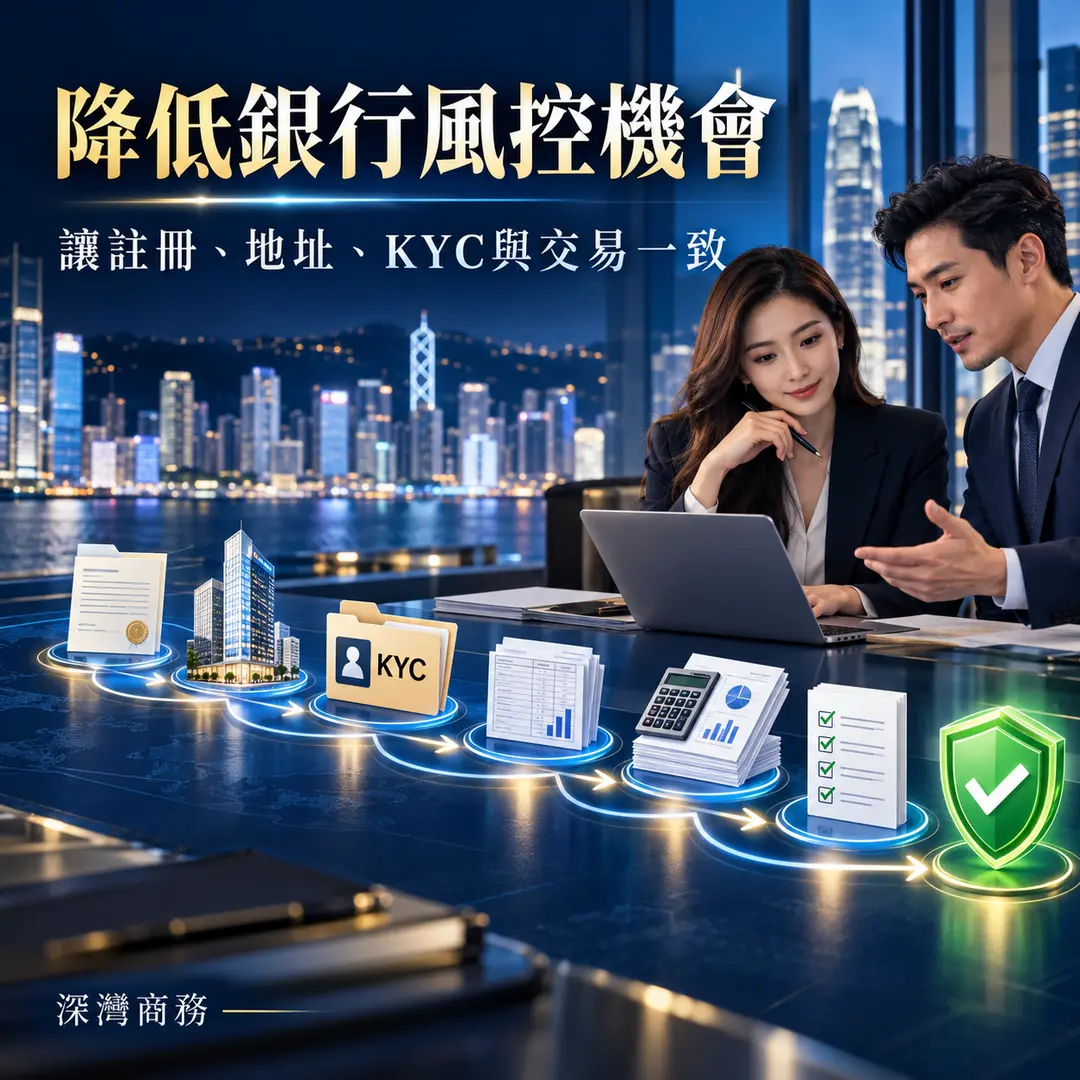
銀行戶口不是「開好就不用再管理」。
公司業務發生重大改變時,應及時更新銀行資料;日常收付款也應盡量與真實業務保持一致,同時保存合同、發票、物流或服務證明。
尤其是跨境電商、國際貿易及跨境服務企業,更應把:
公司註冊 → 公司地址 → 銀行開戶 → KYC → 會計審計 → 稅務合規
放在同一套業務邏輯中規劃。
深灣商務主要提供香港公司註冊、香港銀行開戶、秘書地址租賃及會議室租賃服務,並持有TCSP牌照。企業在準備香港銀行開戶時,更重要的是根據真實業務整理KYC資料,避免公司註冊資料、地址、銀行申報及實際交易之間出現明顯矛盾。
香港公司被銀行要求解釋資金來源,通常屬於客戶盡職審查或交易監察的一部分。重點不是「證明自己沒問題」,而是把交易背景、付款方、商業原因及支持文件完整對上。
可以。內地居民可註冊香港有限公司,董事毋須是香港居民。一般需準備股東及董事資料、香港註冊地址、公司秘書、公司名稱及法團成立文件。
香港公司東主長期在海外,仍須確保公司註冊地址能接收重要文件。有效做法是建立香港本地收信、遠程通知、文件分類、轉寄及期限跟進機制,並善用公司註冊處和稅務局的電子服務,避免錯過政府通知及銀行KYC要求。
內地居民可註冊香港有限公司,董事毋須是香港居民。一般需準備股東及董事資料、香港註冊地址、公司秘書、公司名稱及法團成立文件。
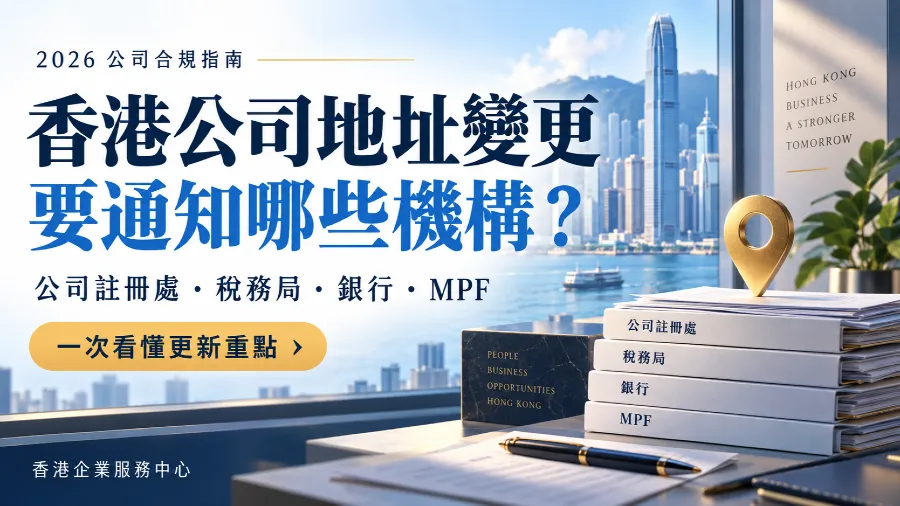
香港公司更改地址後,並非只通知公司註冊處即可。註冊辦事處變更一般須15日內提交NR1;業務地址變更則須在1個月內通知商業登記署,銀行、MPF及相關牌照資料亦應同步更新。
香港本地有限公司必須在香港設有註冊辦事處,成立時須提供完整香港地址。非香港地址、「轉交」地址及郵政信箱號碼均不獲公司註冊處接納。沒有自有辦公室仍可成立公司,但選擇地址時應同時考慮收信、轉寄、地址穩定性及實際業務用途。
2026年香港稅務局(IRD)全面升級稅務稽查與反洗錢(AML)力度,大數據穿透式查核已成常態。本文深度解析中小企業面臨的「零申報」風險、CRS聯網與商業實質審查三大嚴查趨勢。企業唯有摒棄虛擬地址、落實真實物理辦公空間與正規核數審計,方能有效抵禦帳戶凍結與天價罰款,構建安全穩健的深港跨境合規護城河。
CRS2.0不是「查盡所有資產」,真正重點是香港公司金融賬戶、稅務居民身份、UBO穿透及實質營運。對港深電商企業與香港身份續簽企業而言,合規關鍵不是把錢留在香港,而是把收款、報稅、審計、營運與續簽資料做成一致證據鏈。