一場由中國DRAM龍頭長鑫存儲技術突破引發的恐慌性拋售,正在席捲全球半導體資本市場。10月13日,韓國KOSPI指數盤中暴跌逾6%失守6000點關口,SK海力士重挫10%、三星電子跌超8%,日本鎧俠崩跌13%,台灣南亞科、華邦電等記憶體族群同步慘跌。這場風暴的導火索,直指長鑫存儲日前宣佈的一項關鍵技術進展——完成全新「4F²」DRAM單元架構設計,並預告年底推出面向服務器市場的DDR5 RDIMM產品。
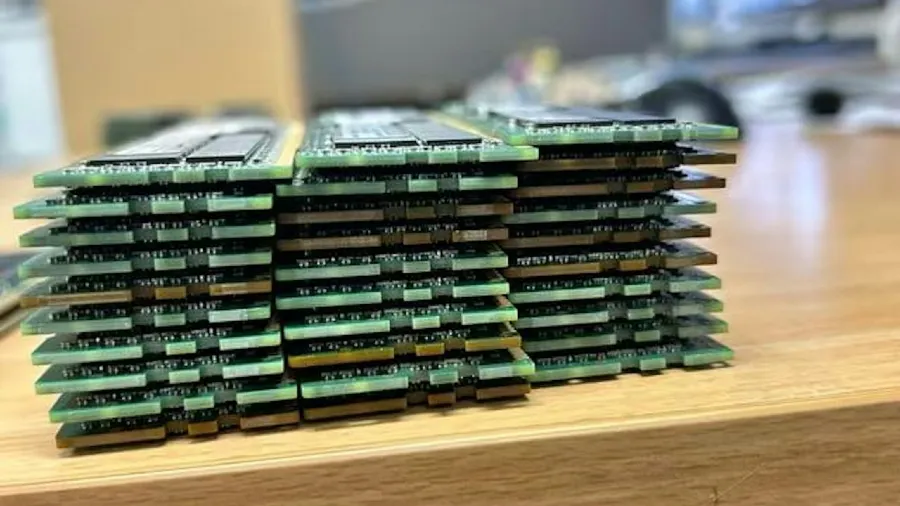
資料圖片
技術突破:從6F²到4F²的跨越
第四屆集成芯片和芯粒大會於10月9日至10日在上海舉行,長鑫科技總裁曹堪宇在大會上正式披露了公司在4F²架構上的研發進展。據曹堪宇介紹,長鑫自成立以來即啓動4F²的研究和專利佈局,公開專利族超300件,數量領先海內外廠商。
4F²是衡量DRAM存儲單元面積的核心指標。當前行業主流架構為6F²,而4F²意味著每個存儲單元僅佔4倍最小特徵尺寸的平方,單位面積內的晶體管數量顯著增多,存儲密度可提升30%至50%。 這一跨越的本質,是晶體管溝道方向從水平佈局向竪立佈局的根本性變革。
長鑫4F²架構最核心的創新在於自研的VSG(Vertical Surrounded Gate)晶體管。該晶體管採用垂直包圍溝道結構,能實現更強柵控,解決漏電與短溝道效應痛點,同時竪立的晶體管結構也有助於面積微縮。 此外,長鑫推動DRAM與CMOS工藝解耦,通過晶圓級混合鍵合實現高速互聯,被視為DRAM從二維縮放邁向三維集成的關鍵轉折點。
更具衝擊力的是長鑫的產品定位。曹堪宇明確表示,4F²架構的首代產品將定位於DDR5 RDIMM,預計年底推出。 DDR5 RDIMM是服務器市場的主流配置,要求支持7×24小時不間斷運行,對性能指標、運行穩定性及兼容性提出極高要求,長期由三星、SK海力士、美光三巨頭把持。
據科技新報報道,長鑫的路線進度比三星提前約2年——三星預計2028年才在此架構生產記憶體產品。 這意味著,長鑫不僅在中國大陸市場實現技術追趕,更直接切入全球存儲巨頭利潤最豐厚的服務器領域。
市場恐慌:韓股盤中觸發熔斷
消息迅速在資本市場發酵。10月12日,美股存儲板塊率先承壓,美光科技、SK海力士雙雙跌超4%,閃迪跌超6%。 10月13日亞洲交易時段,拋售潮進一步蔓延。
韓國股市成為重災區。KOSPI指數當日大幅低開,盤中跌幅一度擴大至逾6%,失守6000點關口,觸發SIDECAR暫停程式賣盤機制。 SK海力士收盤暴跌10%,報收「140萬韓元時代」;三星電子收盤下跌7.39%,盤中一度跌近9%。 外資成為拋售主力,當日淨賣出SK海力士2.36萬億韓元、三星電子1.36萬億韓元。
日本市場方面,鎧俠收跌13.28%,軟銀跌超8%。 台灣記憶體族群同樣難逃殺盤,南亞科儘管第三季每股盈餘高達25.40元、毛利率衝上85.7%,股價仍重挫逾7%,跌破月線;華邦電跌7.18%,旺宏跌超9%。
市場恐慌的核心邏輯在於:中國廠商在先進DRAM架構上的快速追趕,可能加劇全球記憶體產能過剩,顛覆由「三巨頭」主導的供需格局。
韓國首爾尤金資產管理公司分析師河錫根表示,市場對於這輪上升週期能否延續至2028年及以後的不確定性,正壓制韓國晶片股的估值與股價。 Fibonacci Asset Management Global行政總裁Jung In Yun則指出,三星強勁的業績被兩大憂慮蓋過:一是長鑫未來帶來的競爭,二是AI開支能否持續。
值得注意的是,韓股今年上半年大幅上升,但升勢過度依賴兩大晶片股。KOSPI已較6月創下的歷史高位累計下跌逾三成,外資10月至今淨沽出逾60億美元。 三星電子自本週起員工股票獎勵目的的自購計劃結束,SK海力士的自購與註銷也近尾聲,此前支撐股價的「其他法人」買盤大幅弱化,進一步加劇了拋壓。
儘管市場反應劇烈,部分業內人士提醒,長鑫的技術進展仍需經歷商業化量產驗證。Jung In Yun即指出,長鑫仍需將技術進展轉化為具商業競爭力的大規模生產。
業界普遍認為,長鑫初期可能先在新15nm G5 DRAM制程採用4F²架構,而非一步到位,與三星的技術純度仍有差異。 此外,服務器級DDR5 RDIMM對可靠性、兼容性的要求極為嚴苛,長鑫能否在年底如期推出並克服良率、成本與可靠性問題,尚待觀察。
然而,市場的恐慌已然反映出一種深層焦慮:在全球記憶體產業格局中,中國大陸廠商正從低階消費市場向高階服務器領域加速突圍,而這一趨勢可能重塑未來數年的供需版圖。